319艘VLCC排队交付,半世纪最大交付潮来了
来源:
2026-10-27
Hartland Shipping Services在其最新周报中表示,VLCC市场正迎来近半个世纪以来规模最大的交付潮。预计2028年和2029年,每年投入使用的新船都将超过100艘。
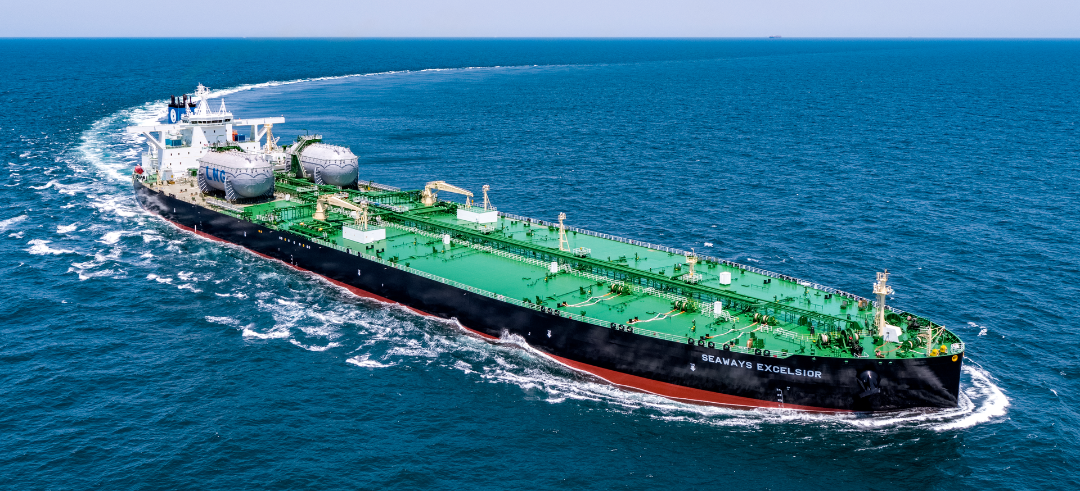
如此大规模的交付,让人不禁想起20世纪70年代的VLCC热潮。波罗的海国际航运公会(BIMCO)的历史数据显示,1974年是VLCC交付量最高的一年,当年共有116艘VLCC投入运营。此后,年度交付量再未达到这一水平。直到2019年,VLCC交付量才达到68艘,创下此前40年来的最高纪录。
上世纪70年代的经历,也为如今的VLCC市场敲响了警钟。 20世纪70年代初,油轮市场正处于繁荣期,大量新船订单涌入船厂。然而,这批船舶陆续交付时,市场环境却已发生剧变:1973年石油危机冲击全球石油需求,导致油轮运输市场迅速降温。联合国贸易和发展会议(UNCTAD)的数据显示,1974年至1975年间,全球石油贸易量骤降23%,同期油轮运力却增长近16%,供需失衡最终引发运价暴跌。
雪上加霜的是,苏伊士运河于1975年重新开放,部分航线因此缩短,进一步减少了油轮运输需求。国际独立油轮船东协会(INTERTANKO)的数据显示,截至当年年底,已有573艘油轮、合计4780万载重吨被迫闲置。一些新造油轮甚至在交付后便无船可运,只能停航待命。对于船东而言,这意味着沉重的财务压力,而整个油轮行业也由此陷入持续多年的低迷。
Hartland的数据显示,目前VLCC手持订单量已达319艘,相当于现有船队规模的34%;若不计入受制裁船舶,这一比例将升至42%。不过,未来6个月计划交付的VLCC仅有20艘。此前,去年仅有6艘VLCC交付,2024年更是只有1艘。
从交付时间来看,新船运力释放仍将集中在未来几年。目前的VLCC订单中,有138艘计划于2029年及以后交付。船舶经纪公司BRS的统计也呈现出类似趋势:其统计的351艘VLCC订单中,有283艘计划于2028年及以后交付。
这轮规模空前的新船交付潮,究竟会冲击油轮市场运价和船东收益,还是主要用于替换日益老化的船队,目前仍存在争议。Hartland指出,目前全球VLCC船队中,船龄达到或超过15年的船舶已占47%。
投资银行杰富瑞(Jefferies)则持相对乐观的看法。该机构上周表示,预计大部分新造VLCC将用于替换老旧船舶,而非单纯增加运力。在这一判断下,油轮运价的回落速度可能慢于市场预期,当前市场周期甚至有望延续至2029年以后。
不过,这一判断面临一个现实问题:船东目前并没有表现出明显的拆船意愿。
船舶经纪公司Banchero Costa的数据显示,2026年前9个月,全球仅有4艘VLCC被拆解,而同期新船订单已达172艘。新船订单持续增加,老旧船舶却迟迟未退出市场,未来运力增长能否被船队更新消化,仍是影响市场走势的关键。
克拉克森数据显示,目前一艘船龄15年的VLCC估值高达1.65亿美元,远高于订造一艘新船所需的1.315亿美元。在高额收益和二手船价格的支撑下,即使是船龄较大的油轮,船东也仍有动力继续运营,而非将其拆解。
Banchero Costa预计,2026年全球VLCC船队净增长率将达到4%,2027年进一步升至5.7%,而2025年这一比例仅为0.2%。与此同时,2026年1月至9月,全球海运原油装船量同比下降6%。新船运力加速增长之际,原油海运需求却出现下滑,供需之间的变化可能给未来VLCC市场带来更大压力。
需求端也可能面临同样严峻的问题。Braemar警告称,目前高得惊人的油轮运费,已促使亚洲炼油商更多选择运输距离较短的中东原油,而非来自大西洋沿岸的原油,从而削弱了吨海里需求。与此同时,随着船对船过驳活动减少,中东地区的VLCC运力过剩问题也日益显现。
眼下,地缘政治局势动荡、可用船舶数量有限,仍在支撑VLCC市场的高收益。但值得警惕的是,当前的运力紧张正在刺激船东大举订船,而这些新船一旦集中交付,反而可能成为压垮本轮市场繁荣的因素。
Hartland总结称:“这可能演变成一场即将到来的运力供应灾难,也可能只是一次迫切需要的船队更新。”