全球在运营双燃料船舶已突破500艘
来源:
2026-10-26
近日,世界航运理事会(WSC)发布最新双燃料船队监测报告显示,全球投入运营的双燃料集装箱船与汽车滚装船数量已经达到503艘,较2025年9月的358艘同比大幅增长41%;叠加849艘在建及待交付订单,全球已交付及在手订单合计达到1352艘,行业累计投资规模突破2000亿美元,标志着航运业绿色转型迈出重要一步。
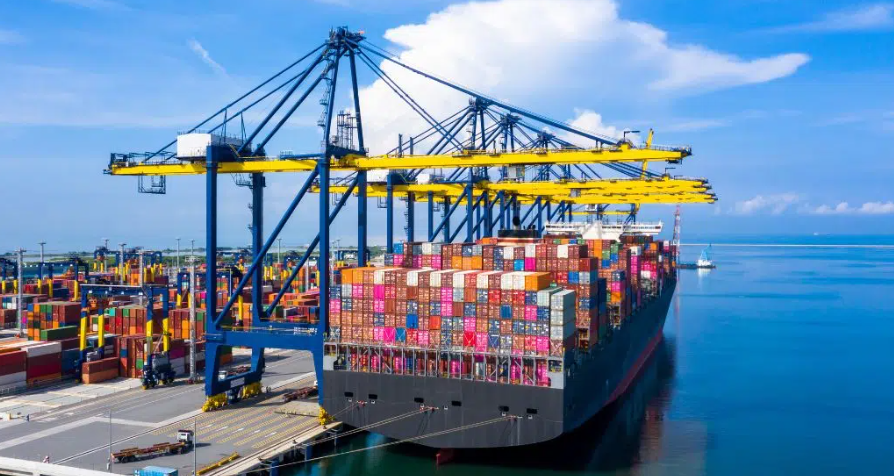
双燃料船舶可兼容传统船用燃油,同时支持甲醇、氢气等低碳替代燃料,能够有效降低船舶温室气体排放,是航运业实现减排目标的关键船型选择。从订单结构来看,双燃料船型的渗透率在不同细分赛道呈现巨大差异。按载重吨统计,集装箱船新船订单中双燃料占比达65%,汽车运输船(滚装船)这一比例高达97%;而其余航运板块整体双燃料订单占比仅为23%,集运与汽车运输船成为双燃料船舶投资的主力军。
值得注意的是,即便绿色新船投资热度高涨,传统燃油船舶订单依旧保持增长。受红海、海湾地区航运扰动,船舶过驳作业增多,油价上行带动油轮市场需求,传统动力油轮新船订单同步抬升,反映出船东在能源转型大背景下,依旧兼顾现实市场需求,投资决策趋于审慎务实。
世界航运理事会总裁兼首席执行官乔・克拉梅克(Joe Kramek)指出,巨额资本已经投向双燃料船舶,但硬件投入不等于减排成效兑现。当前最大痛点在于港口加注配套设施不足、绿色替代燃料价格偏高,若没有具备商业竞争力的低碳燃料,这批新型船舶无法充分释放减排潜力。“今天订购的船舶未来将服役数十年,船东、清洁燃料生产商需要共同面向未来船队与替代燃料供应链做出长期规划。” 克拉梅克表示。
报告着重警示监管层面的不确定性风险。双燃料船舶大规模落地,迫切需要一套全球统一、强制落地的衡量标准,以此增强船企、投资者对替代燃料盈利前景的信心。WSC呼吁国际海事组织(IMO)各成员国加强协作,尽快搭建统一的全球脱碳治理框架。每一次政策推迟,都会放大行业不确定性,抬高整个航运经济转型成本。
从行业现实来看,虽然甲醇、LNG双燃料船技术已经成熟,但绿色甲醇、绿氨等真正实现深度减碳的燃料产能严重不足,供给缺口巨大,且燃料价格数倍高于传统燃油,多数船东即使拥有双燃料船舶,日常运营仍以传统燃油为主,设备的绿色潜能被闲置。码头加注设施建设滞后,也进一步限制双燃料船舶切换低碳燃料的实操空间。
业内分析认为,500艘现役双燃料船是航运脱碳的里程碑,但仅仅是硬件层面的突破。船舶硬件大规模绿色化之后,燃料供给、港口配套、全球统一规则将成为接下来转型的核心矛盾。如果燃料端、制度端进度跟不上船舶建造速度,上千艘双燃料新船交付后,或将陷入 “有船无绿油” 的尴尬局面,巨额投资的减排效益将大打折扣。
未来,IMO全球减排规则落地进度、绿色燃料产能扩张速度,将决定这批2000亿美元投资的双燃料船队,究竟能多大程度推动航运业碳中和目标落地。