船东抢订替代燃料船,港口基建却掉队?
来源:
2026-11-04
在全球航运业加快脱碳的背景下,劳氏船级社(LR)最新报告指出,替代燃料船舶的订造速度已快于港口加注基础设施的建设进度,船东在投资清洁推进技术时正面临日益突出的燃料可得性挑战。
劳氏船级社近日发布的《Fuel for Thought: Ports》报告显示,根据克拉克森研究数据,截至2026年1月,全球手持订单中共有1942艘具备替代燃料能力的船舶,按吨位计占全球订单簿的47%。不过,支持这些船舶的加注基础设施因燃料类型不同而差异显著。
报告指出,全球已有222个港口可提供液化天然气(LNG)加注服务,而实际提供甲醇加注的港口仅有25个。商业氨加注在2026年4月韩国蔚山完成首次作业后,目前仅记录到一个港口。
这一差距在订单结构下更为突出。LR数据显示,船东已订造385艘甲醇能力船舶和45艘氨能力船舶。LR港口咨询高级副总裁Kamran Ul Haq表示:“船队的发展速度快于支持其运营所需的基础设施。船东今天可以订造一艘替代燃料船舶,但这并不意味着该船需要加注燃料的地点就能获得燃料。燃料战略与贸易战略已不能再分开考虑。”
报告发布之际,替代燃料船舶订单正再度激增,LNG占据绝对主导。
挪威船级社(DNV)替代燃料洞察平台数据显示,船东在9月订造69艘替代燃料船舶,为近两年来最高月度水平,其中LNG订单48艘,涵盖集装箱船、汽车运输船、散货船和滚装船。2026年前九个月,替代燃料订单累计达311艘,同比增长53%。
业界认为,LNG的主导地位反映其相对成熟:全球供应网络已建立,推进技术经过商业验证,为船东在国际贸易航线上部署船舶提供更大灵活性。相比之下,甲醇在主要加注枢纽取得进展,但地理覆盖仍有限;氨仍处于早期阶段,多数港口围绕试点项目、安全评估和监管框架推进。
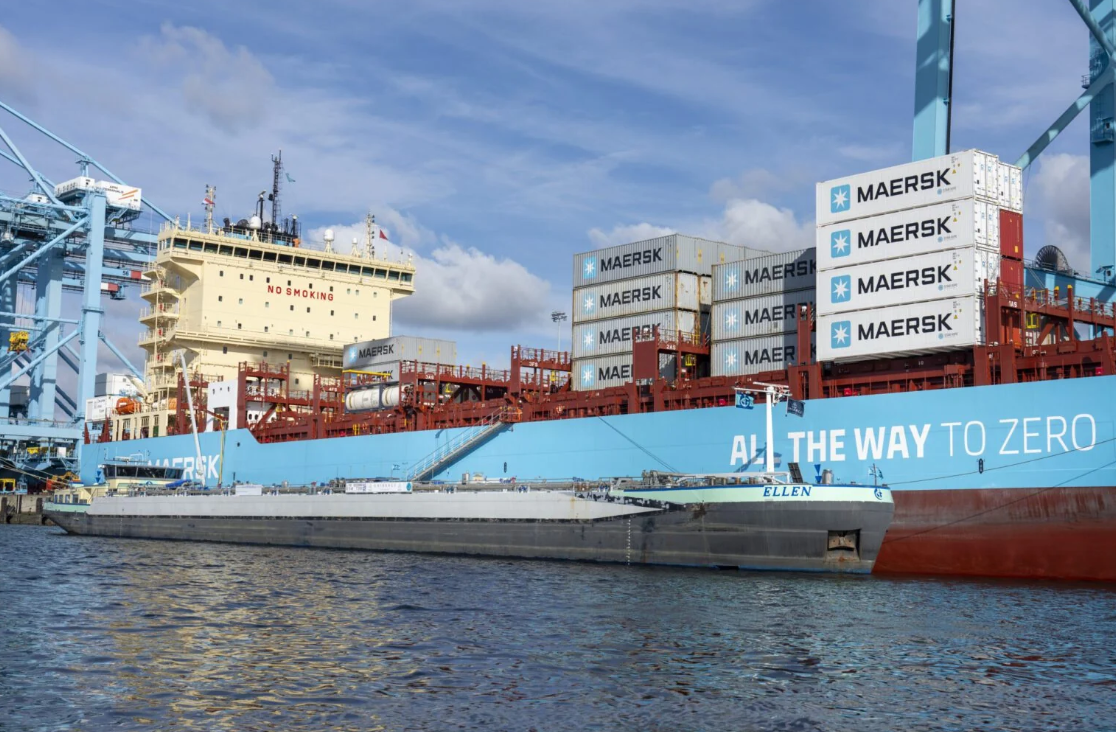
LR还发现,替代燃料基础设施仍集中在相对少数航运枢纽,尤其是北欧、北亚和新加坡。这种集中使特定贸易航线上的燃料获取能力,在船东评估新造船和船舶改装时愈发重要。
生物燃料提供了更直接的替代路径,因为兼容的混合燃料通常可通过现有加注基础设施供应。LR燃油加注分析与咨询服务记录显示,过去12个月有90个港口交付即插即用生物燃料,但前13个港口占记录数量的77.5%,仅新加坡就占超过四分之一。氢则仍主要局限于示范项目和短途海运应用。
LR指出,对港口而言,下一阶段转型将取决于有针对性的投资、监管准备,以及与航运公司和燃料供应商的更紧密协调。泊位特定风险评估、许可、应急响应能力和劳动力培训,是将替代燃料从试验推向常规商业运营的关键。
Ul Haq表示:“对港口来说,投资应跟随可信需求,而不是试图一次性为每种燃料做好准备。指定船舶项目和绿色航运走廊也是降低基础设施风险的方式,同时还应尽早投资于安全框架、许可、应急准备和劳动力技能。”