航运行情向好,大批老旧船推迟拆解
来源:
2026-10-08
全球最大船舶现金收购商GMS发布最新市场评述称:尽管拆船价格走高、拆船企业需求旺盛,但得益于运费市场向好,老旧船舶在整个第三季度依旧持续投入营运。
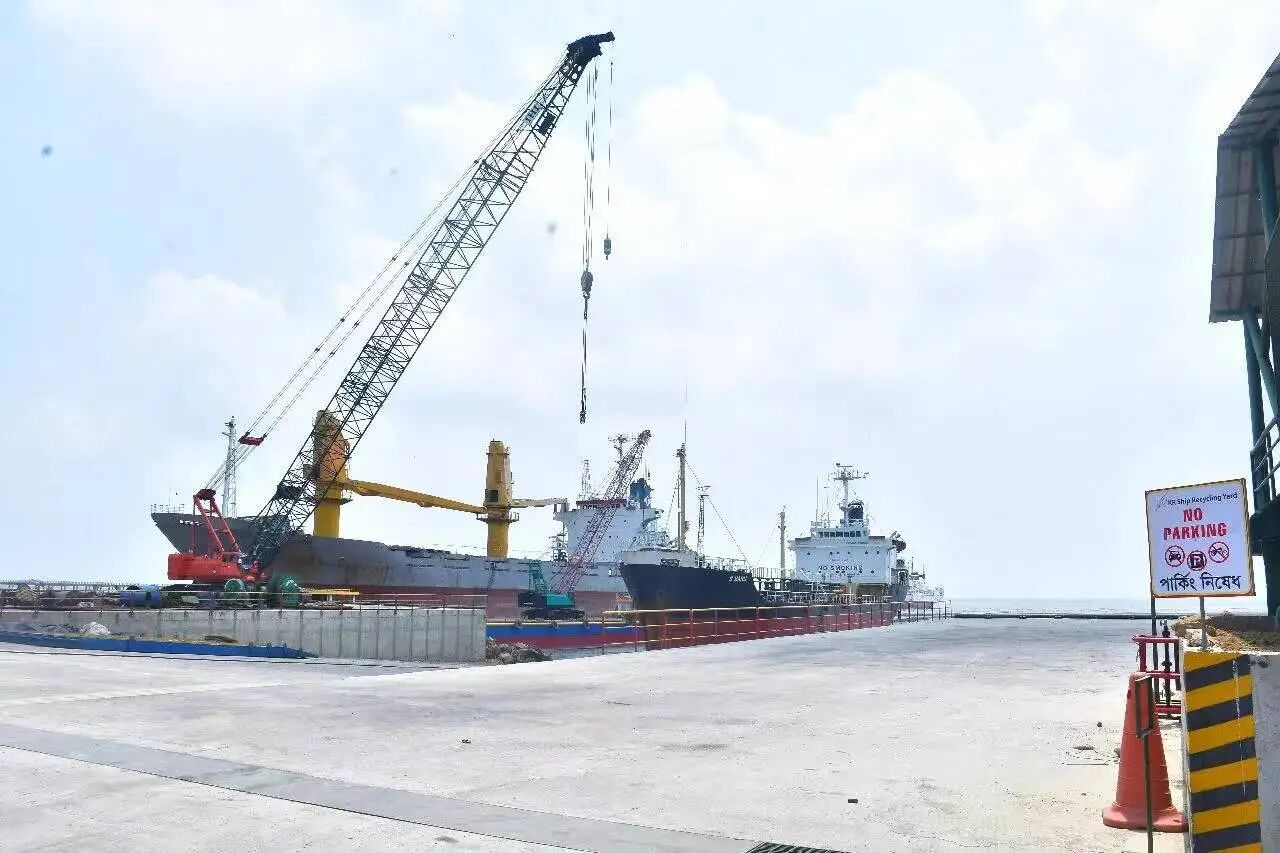
本季度伊始,拆船市场本有望迎来一波拆解高峰。GMS表示,7月初其跟踪统计有约550艘商船计划离开海湾地区,其中包含约200艘散货船;南亚主要拆船市场的船厂尚有闲置产能,收购船舶意愿强烈。
然而预期的大批待拆船舶并未如期出现。
与之相反,运费行情走强、二手船价格坚挺、持续有货运订单,使得船东几乎没有动力把船舶出售拆解。
GMS称:“本季度收官时,市场特点是拆船需求充足,但愿意卖船拆解的船东数量不足。”
该报告点明拆船市场一个核心逻辑:各拆船厂不只是互相争夺船源,同时还要和船东继续营运船舶所能赚取的运费收益竞争。
进入第三季度,这种竞争对拆船厂愈发不利。
9月初,波罗的海干散货指数(BDI)攀升至3488点,创2021年10月以来新高,老旧干散货船具备很强的商业理由继续跑运输。本季度后期油轮市场盈利性更是亮眼,GMS数据显示,第39周部分超大型原油轮(VLCC)单日营运收益突破100万美元。
在这样的收益水平下,即便拆船报价大幅上涨,也很难说服船东把仍能创造高额收入的船舶送去拆解。
不过本季度拆船价格依旧显著上行。第三季度初,孟加拉国报价领跑市场:散货船约458–463美元/轻吨(LDT),油轮478–483美元/轻吨。到第39周,巴基斯坦成为南亚市场报价最高的国家:散货船约510美元/轻吨,油轮约530美元/轻吨。孟加拉紧随其后,散货船、油轮报价分别约500美元、520美元/轻吨;印度散货船约465美元/轻吨,油轮约485美元/轻吨。
尽管拆船价上涨,但新流入市场的待拆船源依旧紧缺。
报告指出,船东会综合对比拆船报价与多种备选方案:运费收益、二手转售机会、船舶剩余使用年限、航线风险以及合规成本。
巴基斯坦的案例最能体现船源紧缺如何影响市场。
加达尼拆船厂在本季度初报价低于孟加拉国,但随着可收购船源不断收紧,持续抬升出价。第34周,GMS参考报价最高达到散货船515–520美元/轻吨,油轮535–540美元/轻吨。
报价上涨之时,实际抵厂船舶数量不足,拆船厂实质上是在为有限的潜在船源互相竞价。后续随着前期收购船舶陆续进厂、部分即时需求得到满足,价格有所回落,但巴基斯坦本季度末报价依旧位居南亚首位。
与此同时,印度拆船市场逐步分化成两套独立市场,这是GMS观察到的现象。
对于普通钢材船,阿拉格拆船厂报价普遍低于巴基斯坦、孟加拉;但特种船——冷藏船、气体运输船、客船以及含有大量有色金属构件的船舶,收购定价逻辑完全不同。监管合规因素在船舶估值中的权重也越来越大。GMS提到,船舶是否涉及制裁、船东背景、船籍登记、过往营运记录,越来越多地决定哪些拆船厂可以承接该船,以及最终能成交的价格。
这意味着,表面最高的拆船报价,不一定是可落地的最优交易。
当下更大的悬念在于:一旦运费行情走弱,市场将会如何演变。
GMS预判,只要船舶收益维持高位,尤其是船舶能够承接霍尔木兹海峡相关的高利润货运,第四季度拆船船源将持续紧张。但延迟拆解,会积攒一大批老旧运力,这批船最终迟早要退出船队。GMS表示:如果运费回归常态、二手船流动性下降、货运机会减少,这批积压的待拆船源可能会在短时间集中涌入拆船市场。
就目前而言,拆船行业处于一种特殊局面:需求旺盛、拆船价格上涨,但可供收购的船源太少。