40艘VLCC新造船!全球最大油轮船东大举扩张
来源:
2026-11-11
在全球油轮市场经历新一轮高景气周期之际,中远海能正在加快扩大大型原油运输船队。
11月9日,中远海能公告,其全资子公司海南中远海运能源运输有限公司(以下简称“海南海能”)将投资建造10艘VLCC原油轮;与此同时,公司另一家全资子公司寰宇船务企业有限公司(以下简称“寰宇船务”)计划通过长期光船租赁方式引入14艘VLCC新造船。
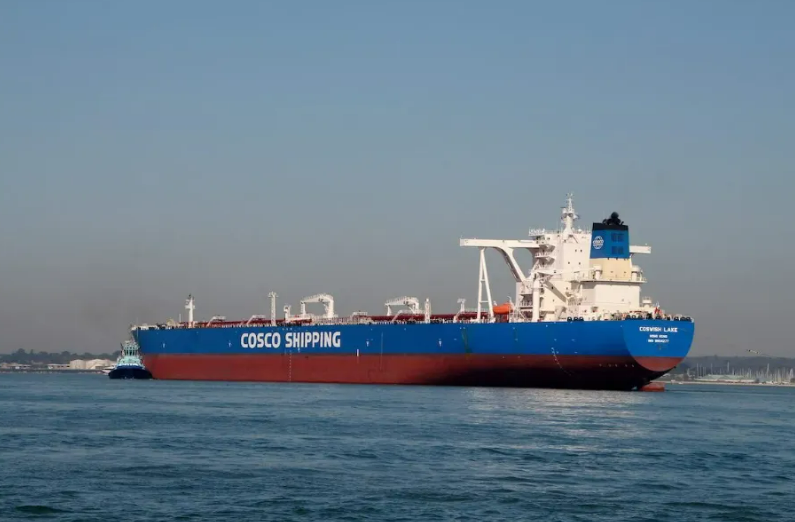
这意味着,中远海能此次已经披露具体建造及租赁安排的VLCC新船达到24艘,涉及10艘自主投资建造和14艘长期光租,相关船舶预计于2029年至2030年间陆续交付。
除上述24艘船舶外,中远海能董事会还审议通过了另一项16艘VLCC新造船长期租赁产融合作项目。
10艘VLCC交由两家船厂建造
根据公告,10艘VLCC新船将由扬州中远海运重工有限公司(“扬州重工”)和大连船舶重工集团有限公司(“大船重工”)分别建造。
其中,海南海能与扬州重工签订6艘VLCC原油轮建造合同,合同船价为9.48亿元人民币/艘,6艘船舶合同总价约56.89亿元人民币。计入建造期利息、监造费等资本化费用后,项目总投资约57.43亿元人民币,计划于2029年8月至2030年11月交付。
另外4艘VLCC将由大船重工建造,合同船价同样为9.48亿元人民币/艘,4艘船舶合同总价约37.93亿元人民币,计入相关资本化费用后的总投资约38.29亿元人民币,预计于2029年9月至2030年5月交付。
由此计算,10艘VLCC的合同船价合计约94.82亿元人民币,总投资约95.72亿元人民币。
两批新船均考虑了未来燃料转型需求。其中,扬州重工建造的6艘VLCC采用LNG燃料READY等清洁动力系统,大船重工建造的4艘VLCC则采用LNG/甲醇双燃料READY等技术方案。此外,船舶还将配备节能和智能化系统。
六家金融租赁公司参与
除了自主投资建造10艘VLCC,中远海能还计划通过长期光船租赁方式进一步扩大运力规模。
根据公告,公司全资子公司寰宇船务拟从6家金融租赁公司——交银金租、工银金租、农银金租、中银金租、中信金租以及民生金租——合计光租租入14艘VLCC新造船,租期自船舶交付日起不超过20年。
具体安排为:
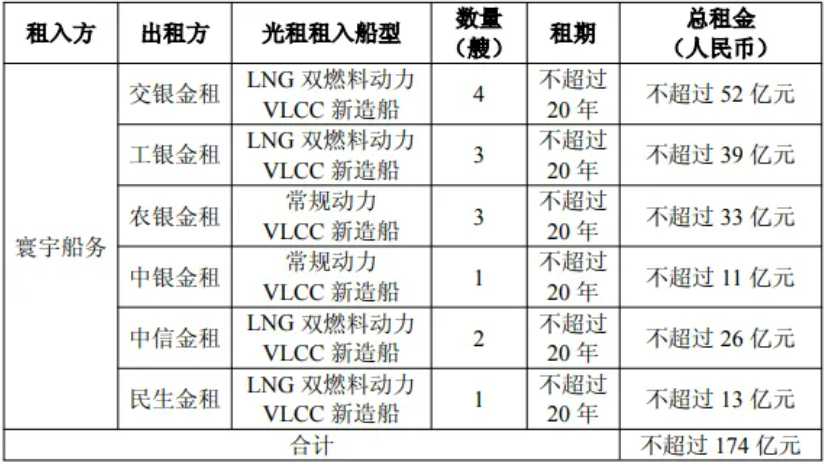
上述14艘船舶租期内总租金合计不超过174亿元人民币,均采用固定租金安排,预计于2030年内陆续交付。
中远海能表示,通过长期光租方式补充VLCC运力,可以降低综合财务成本和一次性资金投入,同时扩大船队中长期运力规模,提升公司在外贸原油运输市场的服务能力和市场份额。
对于16艘长租VLCC的具体出租方、船厂、租赁期限、租金及交付安排,尚未有进一步披露。
如果这一项目后续顺利推进,中远海能未来规划引入的VLCC新造船规模还将进一步增加。不过,在具体协议签署之前,这16艘船舶不宜与已经披露明确交易安排的24艘VLCC合并计算。
华尔街上调VLCC运费预测,却警告市场可能接近峰值
中远海能此次大规模扩张VLCC船队,正值全球油轮市场经历异常火热的行情。不过,对于这一轮油轮市场高景气周期能够持续多久,华尔街投资机构的看法正在出现明显分歧。
投行Evercore ISI近期大幅上调了VLCC市场收益预测。该行分析师Jonathan Chappell将2027年VLCC日均收益预测从此前的5.75万美元提高至11.5万美元,几乎翻了一番;2026年的预测则上调97%,达到21.5万美元/天。
Evercore预计,2026年第四季度VLCC现货日均收益可能达到47.6万美元。不过,该行同时认为,VLCC收益可能在短期冲高后于2027年逐步回落。
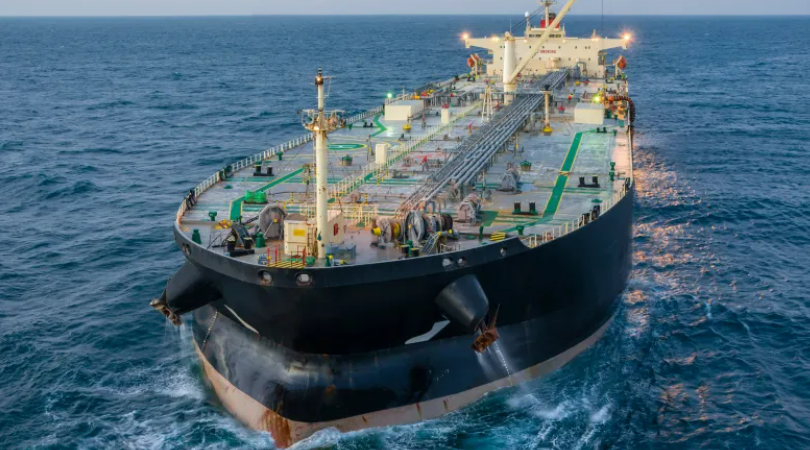
在Chappell看来,当前油轮市场的异常高收益,并不完全来自传统的供需基本面,而是很大程度上受到中东地缘政治局势持续扰动的影响。
另一家投行Jefferies认为,油轮收益回落的速度可能慢于投资者预期。该行预计,2027年VLCC平均日收益将达到6.5万美元,船队老龄化以及未来可能出现的大规模原油库存补充需求,将为市场提供支撑。
新船交付压力正在累积
除了投资机构之间的分歧,船舶经纪公司近期也开始关注油轮市场出现的变化。
百力马(Braemar)指出,过高的海运成本正在影响亚洲炼厂的原油采购选择。一些炼厂开始倾向于采购运输距离较短的中东原油,而不是来自大西洋盆地的原油。这种变化可能削弱长距离原油运输需求,进而对VLCC吨海里需求形成压力。
Evercore还对全球原油需求前景发出了警告。该行汇总的今年全球原油需求增长预测已经转为萎缩,预计全年需求将减少175万桶/日。Evercore指出,过去30年中,全球原油需求出现年度下降的情况仅发生在2009年和2020年,这两次需求收缩之后,油轮市场均经历了非常困难的时期。
与此同时,油轮新船供应增长正在成为另一个不容忽视的问题。
根据克拉克森数据,Evercore预计,2027年全球油轮新船交付量将达到5010万DWT,2028年进一步升至6280万DWT,创下历史新高,2029年仍有5490万DWT的交付计划。
该行预计,在尚未考虑地缘政治扰动造成的运力效率损失之前,全球油轮船队净增长率今年将达到5.3%,2027年进一步升至5.5%。
VLCC市场的供应压力尤为突出。Hartland Shipping Services预计,2028年和2029年VLCC年度交付量都将超过100艘,这是自上世纪70年代超级油轮繁荣时期以来罕见的水平。BRS统计的VLCC订单簿中,计划于2028年及以后交付的船舶已经达到283艘。
与新船订单持续增加形成鲜明对比的是,老旧油轮拆解活动依然低迷。Banchero Costa的数据显示,2026年前9个月全球仅有4艘VLCC拆解。
交付时期,考验船东对市场周期的判断
对中远海能而言,此次24艘VLCC新船布局,将进一步扩大公司的大型原油运输能力。但从时间上看,10艘自建VLCC主要在2029年至2030年交付,14艘光租VLCC也预计于2030年内陆续投入运营。这意味着,新船真正进入市场时,全球VLCC船队可能已经迎来一轮集中交付。
对于船东而言,当前的市场高收益固然具有吸引力,但如何判断数年后的运力供需格局、控制新造船投资风险,或许比把握眼下的运费上涨更加重要。