航运业站上历史高位,但下行风险正在逼近!超级周期还能撑多久?
来源:
2026-09-28
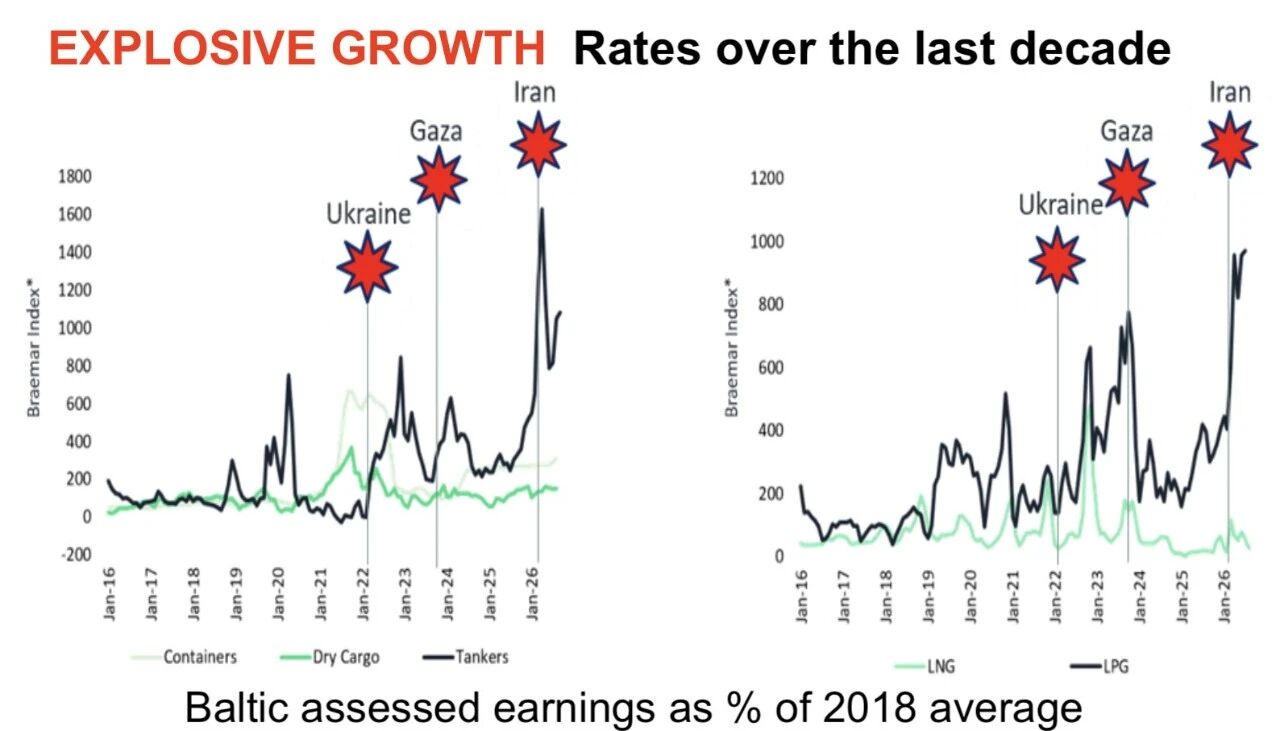
航运业在2020年代一路颠簸,从一个盈利高峰跌入另一个盈利高峰。接连不断的危机,屡屡拯救了那些按传统供需分析本应走弱的市场。两张新图表,揭示了本轮超级周期是如何形成的,以及哪些板块可能面临下行拐点。
船舶经纪公司Braemar的十年盈利走势图,读来愈发像一条地缘政治时间线。新冠疫情将集装箱运价推至惊人高位;俄乌冲突重塑能源贸易格局;巴以冲突与红海危机拉长了多个板块的航程距离;如今,美伊冲突又推动油轮和液化石油气市场近乎垂直飙升,刷新历史纪录。
这轮行情的覆盖面之广,着实少见。克拉克森的跨板块ClarkSea指数上周冲到每日64,569美元,比2007年的前高点还高出27%。按该机构的说法,超大型液化气船、散货船、集装箱船、汽车运输船,各个板块不是“异常强劲”,就是“强劲”。超大型油轮(VLCC)更夸张,日均收益达到643,000美元。
说到底,眼下这波景气,很大程度是市场“转不动”转出来的:船要绕行,制裁卡着,港口堵着,航道关着,航程越拉越长,等泊越等越久,船对船过驳越来越多,可用运力也被切得越来越碎。
Braemar在最新报告里提出一个判断:地缘政治让运费变得没那么“看价”了,油轮尤其如此。出口商得靠船把油运出去,进口商库存见底,也越来越没得挑,只能掏钱。该机构人为,影响油轮运费的三大冲突短期内都不会结束并警告称,若再爆发新的冲突,市场低效还将进一步叠加。
油轮市场正是这种新航运经济最极端的缩影。运量减少,反而可能需要更多船——只要航程拉长、船舶在霍尔木兹海峡排队数日、或在冲突区外过驳倒运。但这轮景气也在催生自身的终结。Breakwave Advisors本周指出,造船订单激增已使油轮新船运力高于正常水平,预计长期将出现明显负面平衡,进而导致潜在的下行周期。
而当下惊人的盈利与未来迅速膨胀的运力之间的这种张力,几乎贯穿了每一个航运板块。
集装箱船是最明显的例子。尽管船队规模大幅扩张,运价和租船市场却仍远强于预期,原因在于承运人大力停航、红海绕行吸收了运力,港口拥堵又占去了一部分运能。但集装箱船手持订单目前已相当于现有船队的40%至45%。Sea-Intelligence警告称,各大头部承运人正为一场商业大战厉兵秣马,争抢市场份额以消化这些新船,运力纪律因此越来越难维持。
与此同时,苏伊士运河正在缓慢恢复通航。Sea-Intelligence测算,9月已有27%的航线恢复正常走红海。每一条从好望角绕行回归的服务,都在新船交付之前就提前释放了有效运力。
波罗的海国际航运公会(BIMCO)目前给出的集装箱船手持订单已超过1400万标箱,相当于现有船队的42%,仅2027年就计划交付320万标箱。在其对霍尔木兹局势的两种情景假设下,BIMCO均预计明年船舶运力增速将超过需求增速。
BIMCO在最新报告中预计,2027年运价、租船和二手船市场都将走软。与继续绕行好望角相比,若苏伊士运河航线全面恢复正常,集装箱船需求可能减少约10%。
相比之下,干散货市场目前看起来更健康。Maritime Strategies International(MSI)发布的一张周期图显示,散货船正处于上行通道,Braemar也表示,其收益仍获有力支撑,尤其是大型船舶。
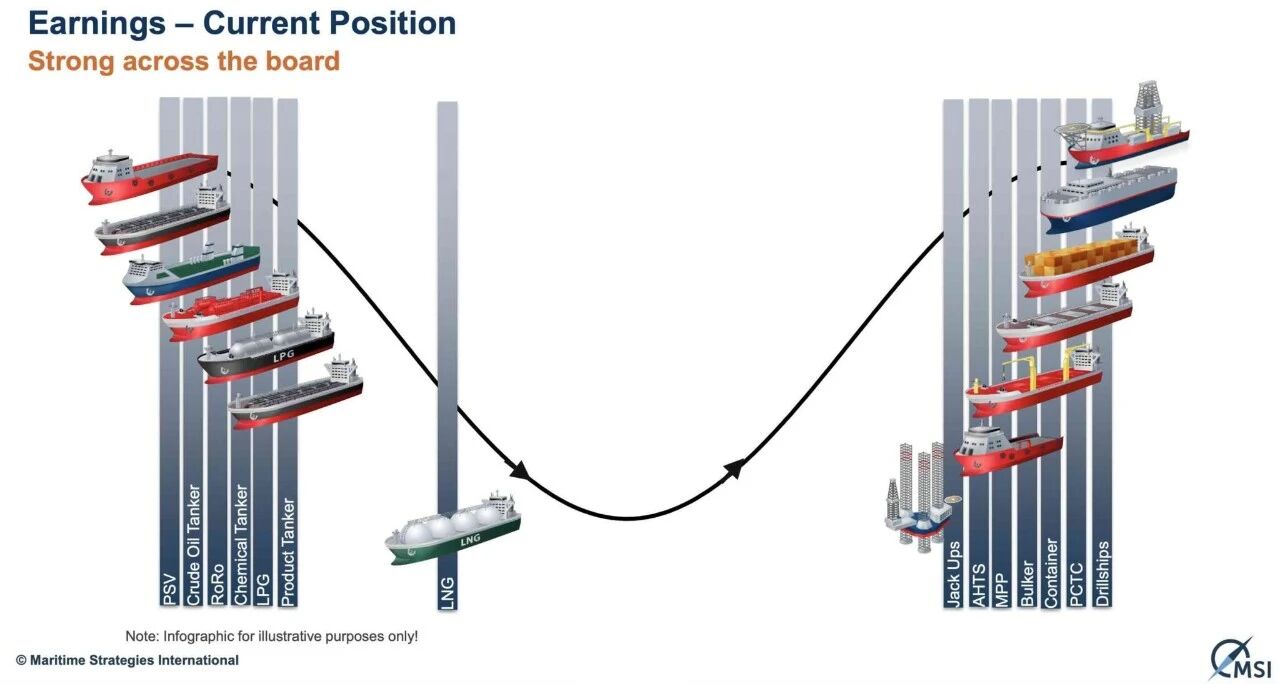
如果问新船一旦真正超过需求,市场可能面临怎样的局面,那么LNG船已经给出了答案。在MSI的周期图中,这一船型被置于最底部,而航运业多数板块仍处于上半区。
Braemar指出,LNG运价最初从地缘政治动荡中获益巨大,先是在饿乌冲突之后,后来又在船舶被困霍尔木兹周边时再度受益。但气价高企已削弱亚洲需求,美欧航线缩短减少了吨海里数,而闲置的卡塔尔船舶又重返租船市场。
德路里(Drewry)在今年最新一轮扰动之前就点出了根本问题:2026年计划交付的LNG船超过100艘,船队扩张速度已跑在新增液化产能前面。
这或许也是整个航运业终将面临的警示。Braemar测算,油轮订造热潮已将该板块手持订单占现有船队的比例从2023年的仅4%推高至如今的27%,其中超大型油轮高达37%。干散货升至17%,集装箱约40%,液化石油气则达43%。
不过航运业这些年赚的钱,当然也足够为此买单。英国著名航运经济学家Martin Stopford近日测算,自2021年以来,全行业已累计产生约3.1万亿美元现金,其中约四分之一已经回流到新船上。而且这一轮周期未必会以又一次2008式的金融崩盘收场。船东的资产负债表更稳健,杠杆更低,手上的现金也充裕得多。
2020年代与其说造就了一轮航运超级周期,不如说是多轮周期相互叠加、接踵而至。这也意味着,退潮时同样可能是各板块各自为战、冷暖不均。