日租金逼近140万美元,VLCC挤爆波斯湾
来源:
2026-10-10
近期,原油航运市场出现罕见运力大迁徙。
据彭博社援引Signal Ocean数据,全球约850艘超大型原油运输船(VLCC)中,超过40%目前位于波斯湾内或距其约两天航程范围内。空载驶向美国墨西哥湾、西非或巴西的VLCC数量在一个月内减少约一半。运力单边向波斯湾集中,使原油海运市场形成明显的“双速”格局:海湾货盘重新流动,大西洋货盘更难租船,生产商则下调官方售价,以避免运费飙升完全传导至布伦特原油报价。
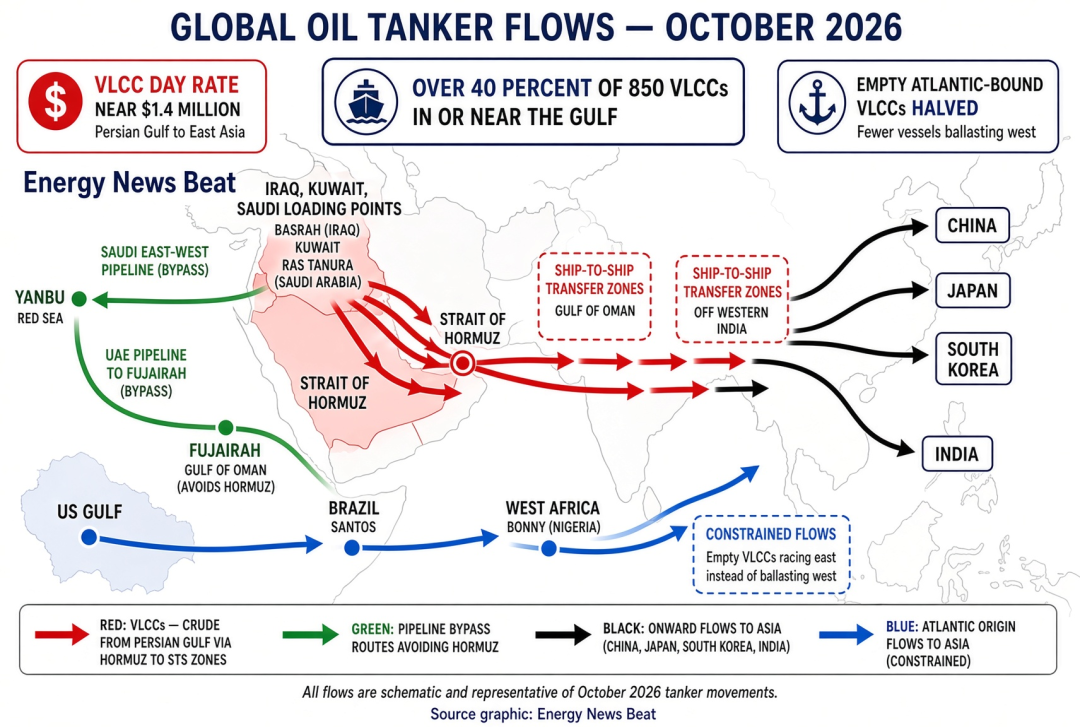
运力错配直接推高了运费。10月8日,布伦特原油交易价格约为每桶104至105美元,较美伊冲突高出约40%。相比之下,波斯湾至东亚VLCC收益在10月7日达到接近每日140万美元的历史高位,较冲突前暴涨近540%。本周,一艘美国墨西哥湾至日本的VLCC报价为8200万美元,折合超过每桶40美元,三周内上涨超过50%。运费涨幅已明显超过原油价格涨幅,成为改变分销路线的关键变量。
运力错配直接推高了运费。10月8日,布伦特原油交易价格约为每桶104至105美元,较美伊冲突高出约40%。相比之下,波斯湾至东亚VLCC收益在10月7日达到接近每日140万美元的历史高位,较冲突前暴涨近540%。本周,一艘美国墨西哥湾至日本的VLCC报价为8200万美元,折合超过每桶40美元,三周内上涨超过50%。运费涨幅已明显超过原油价格涨幅,成为改变分销路线的关键变量。
Kpler数据显示,近期霍尔木兹原油出口量接近每日1200万桶,约为冲突前的80%。加上沙特红海装船量和阿联酋富查伊拉出口量,截至10月3日当周,中东原油总出货量曾短暂超过每日1800万桶的旧均值。
不过,这一恢复效率并不高。大量仍穿越霍尔木兹海峡的原油由穿梭VLCC运输,随后在阿曼湾或印度西海岸附近通过船对船过驳至不愿进入海峡的船只。Signal Ocean的Georgios Sakellariou表示,霍尔木兹海峡外的STS系统效率低下,正在拉伸区域内及全球船舶供应。Clarksons等经纪商此前估计,相当一部分VLCC船队被绑定在短途穿梭航线或在阿曼附近等待。每个穿梭周期占用船舶数天,而正常长途航行只需一次。
目前,能够绕过霍尔木兹海峡的波斯湾产油国正提高替代出口通道的使用比例。沙特阿拉伯通过东西管道将原油输送至延布,阿联酋通过管道输送至富查伊拉。Kpler估计,约40%的非伊朗中东原油现在不经由霍尔木兹海峡出口,而战前约为17%。仍须通过海峡的原油,尤其是缺乏实质性绕行方案的伊拉克和科威特货物,则依赖穿梭加STS链条。
亚洲炼油商过去通常从拉斯坦努拉或巴士拉直接装载VLCC,如今更多接收在海峡外过驳的货物,或竞购因船只离开而变得昂贵的大西洋原油。在波斯湾以外,同样的运力真空正在显现。美洲生产商仍在全力生产,但本应承运这些原油前往亚洲的船只已在波斯湾内或正驶向中东。Poten & Partners称,船东在两者都报酬丰厚时,更倾向选择较短压载航程前往西非或巴西,而非较长航程前往美国墨西哥湾,这进一步削弱了大西洋即期运力。苏伊士型航线已因此创下历史新高。
产量恢复的同时,市场份额争夺也在进行。路透社指出,沙特、阿联酋、科威特和伊拉克正发起行动,夺回冲突期间失去的客户。基于Kpler计算,沙特在亚洲原油进口中的份额从2月的24%降至9月创纪录的9%,10月预计仅恢复至约14%。阿联酋出口已接近冲突前水平,伊朗海上海运份额在美国海军封锁下大幅萎缩。
Energy Aspects预计,10月沙特、阿联酋、伊拉克和科威特原油产量合计约为每日1730万桶,仍远低于冲突前六个月约每日2100万桶的水平。全球供应缺口已从5月的近每日400万桶收窄至10月的约每日25万桶。
整体来看,原油航运市场正在恢复,但运力错配、STS低效和大西洋即期运力真空,正在重塑全球原油分销路线。当前局面是恢复,而非供应洪水。