又一波汽车船订造热潮涌向中国!MSC等新项目涉及49艘新造船
来源:
2026-11-12
全球汽车运输船市场的新一轮订造热潮仍在延续。
近期,地中海航运(MSC)旗下Global Car Carriers(GCC)、挪威华伦威尔森(Wallenius Wilhelmsen)以及意大利Grimaldi集团相继推进在中国船厂的新造船项目,涉及大型汽车运输船及滚装客船,总数达到49艘。国际船东集中锁定中国船厂产能,进一步凸显中国在汽车运输船建造领域的竞争优势。
不过,订单快速累积的同时,未来运力增长能否被货量消化,也成为市场关注焦点。
欧洲船东相继推进新造项目
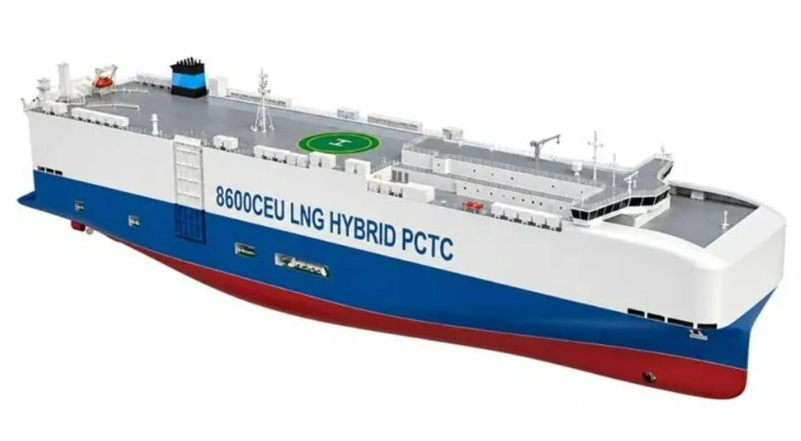
近日,MSC旗下GCC近日新增4艘8600 CEU液化天然气(LNG)双燃料汽车运输船。其中2艘安排在舟山长宏国际建造,计划于2030年交付;另外2艘由招商局金陵船厂承建,计划于2031年交付。
随着这4艘新船加入,GCC的新造船计划扩大至26艘,包括22艘8600 CEU船和4艘7000 CEU船,名义总运力达到21.72万CEU。上述新船均采用LNG双燃料推进,具体合同价格尚未披露。
MSC于2024年收购了挪威上市汽车运输船船东Gram Car Carriers,随后将其更名为Global Car Carriers。此后,GCC持续在中国船厂追加订造,新造船计划规模不断扩大。
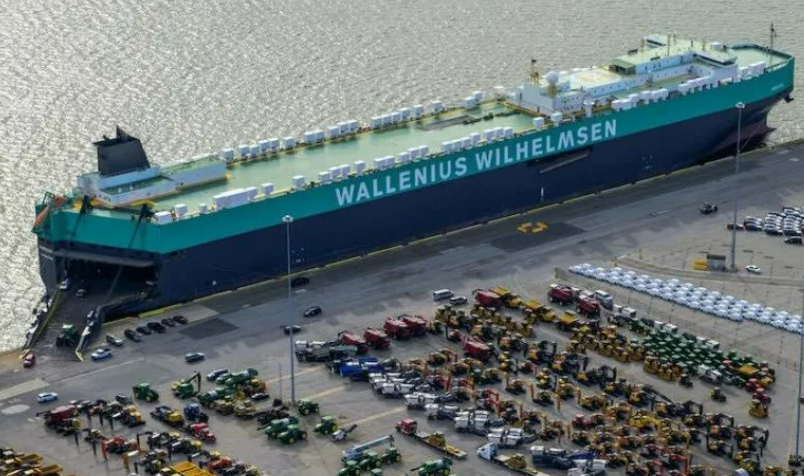
华伦威尔森也在加快船队更新。该公司10月28日宣布,已与招商局金陵船厂(江苏)签署4+8艘新型汽车运输船建造协议。新船属于Shaper系列,单船装载能力为9900 CEU,配备LNG双燃料发动机,采用可升降甲板、加强型坡道和灵活货舱设计,以适应不同类型滚装货物的运输需求。
根据华伦威尔森发布的公告,4艘确定订单计划自2030年年中开始交付。若行使全部选择权,另外4艘将于2031年交付,剩余4艘于2032年交付。公司表示,若全部选择权落实,相关资本开支预计约15亿美元。至此,该公司的船队更新计划规模扩大至26艘(含选择权)。
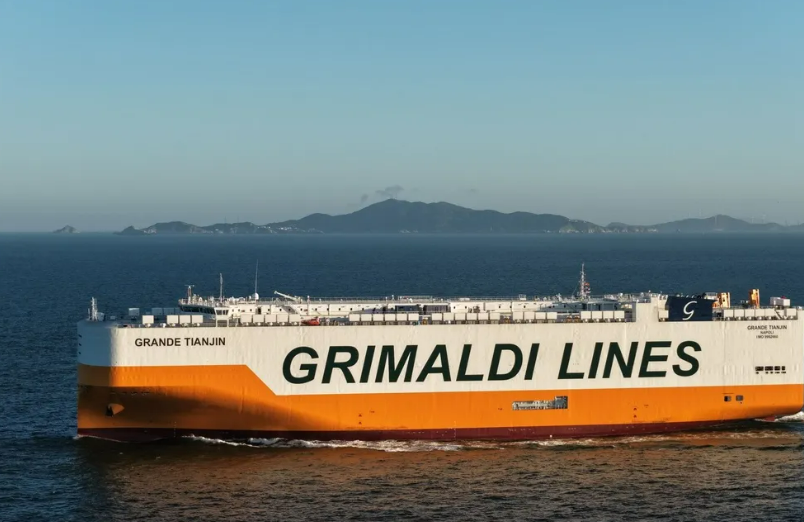
Grimaldi集团则将新造船项目进一步延伸至汽车运输船、多用途船和滚装客船。本月初,该集团已分别与招商局集团和广船国际签署两份意向书,计划建造5艘10000 CEU汽车运输船,以及5艘约11000 CEU、兼具汽车运输和多用途货运能力的新船。两类船型均预留了装载集装箱及其他滚装货物的能力。
上述10艘新船目前仍处于意向书阶段,预计交付时间为2030年至2031年。Grimaldi方面称,新系列船舶将成为集团旗下规模最大的汽车运输船。此外,该集团还与招商局金陵船厂威海基地签署了第10艘滚装客船的意向书,此前双方已于去年达成9艘同型船建造协议。
达飞在近期也透露了汽车船队的扩张计划。达飞集团董事Rodolphe Saadé近日在接受黎巴嫩媒体L’Orient-Le Jour采访时表示,达飞计划在未来几年内将PCTC船队规模扩大至21艘。目前,达飞旗下第三方物流子公司CEVA Logistics运营着11艘PCTC。
中国船厂在PCTC建造领域占据主导
多家国际船东接连选择中国船厂,折射出中国在汽车运输船建造市场的主导地位。2026年上半年,中国船厂承接了超过80%的汽车运输船新订单。AXSMarine统计数据显示,2023年至2028年交付或计划交付的276艘新汽车运输船中,有219艘由中国船厂建造。
中国船厂的竞争力不仅体现在产能,也来自供应链和成本优势。行业分析认为,中国船厂已形成较为完善的本土配套体系,尤其在广州等地,零部件供应和生产流程逐步标准化。
订单高增,运力过剩担忧升温
汽车出口增长和租船收益高企,是本轮汽车运输船订造热潮的重要推动因素。Intermodal数据显示,2026年1月至9月,中国汽车出口量达到820.5万辆,同比增长65.8%。出口航线向欧洲、拉美等较远市场延伸,加之回程货源有限以及部分船舶绕行好望角,船舶往返航次拉长,有效运力受到占用。与此同时,6500 CEU汽车运输船的一年期租租金在2026年9月升至约9.5万美元/日,回到近两年来的高位。
高收益迅速刺激船东下单。Intermodal统计显示,2026年前9个月全球共有82艘汽车运输船签订新造船合同,而2025年全年仅有9艘,过去10年的年均订造量约为35艘。随着订单增加,汽车运输船订单量与现有船队规模之比已升至26%,明显高于14%的历史平均水平。
不过,新增运力短期内尚不会集中进入市场。现有订单中,按吨位计算约64%的订单运力预计将在2028年及以后交付,意味着供给压力更多集中在中长期。但随着大量新船陆续交付,市场能否维持当前的高收益水平仍有待观察。
需求端同样存在不确定性。2026年10月,中国与欧盟就限制中国输欧混合动力汽车进口达成初步共识,拟将年度进口规模初始设定为35万辆,并在此后每年增加6%,相关安排预计最早于12月初启动,仍有待正式落实。
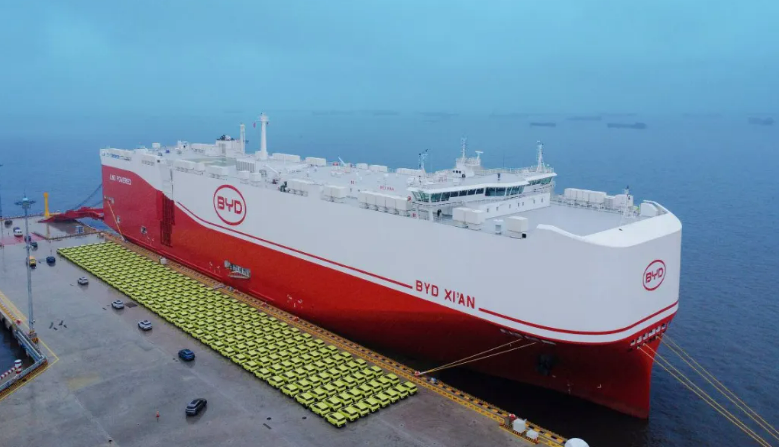
此外,比亚迪、上汽等中国车企也在扩大自有汽车运输船队,可能减少对公开租船市场的依赖。业内分析人士和船舶经纪人预计,若将现有订单以及中国汽车制造商自有船队纳入考虑,到2030年全球大型汽车运输船数量可能超过1000艘,总运力达到650万至700万CEU。考虑到现有船队平均船龄约16年,未来拆船规模可能有限。