特朗普拟放松“影子船队”制裁,A股三大油轮船东跌停!
来源:
2026-10-16
核心结论
10月15日A股航运板块集体重挫,招商轮船、招商南油、中远海能三大油轮船东同步跌停。在海事服务网看来,这不是普通的“高位回调”,而是市场对特朗普政府拟放松“影子船队”制裁这条消息的集中定价——捅破的是过去两年支撑油轮超级景气最核心的那层“有效供给天花板”。霍尔木兹、红海危机只是把股价提前打高的背景音,真正的炸弹,是"影子"可能重返阳光之下。
影子船队制裁,从“绞杀”进入“松绑讨论”
10月15日盘中,多家国际媒体与能源信息机构同步释放出一条足以改变航运业基本面走向的消息:特朗普政府正在评估放松对俄罗斯、伊朗、委内瑞拉“影子船队”(Shadow Fleet)的制裁执行力度。
受此消息影响,A股航运板块指数大跌5%,多家航运企业股票跌停。
据金十数据、路透社以及能源咨询机构Energy Aspects当日披露,关于“制裁松绑”的讨论仍处于早期阶段,尚未形成正式政策文本,但讨论的方向已经相当明确:
放宽对运输俄、伊、委三国原油及成品油船只的港口停靠限制;
减轻对为这些船只提供保险、融资、船级社服务的西方企业的二级制裁压力;
在特定航线(尤其是俄油亚太航线、伊朗原油出口航线)上“柔性执法”,换取全球油价下行,平抑美国国内通胀压力。
Energy Aspects分析师在当日发布的简报中直接测算:这意味着约2.3亿桶此前被视为“高风险”的在途原油、以及数百艘长期游离于主流体系之外的油轮运力,有可能重新回到合规航运市场。对航运业而言,“重返市场”这四个字,杀伤力远大于任何单月运费波动。
航运股集体大跌的原因
自2022年以来,全球油轮运输被人为撕成两个并行却几乎不互通的市场:一端是合规船队市场,船龄相对年轻、挂主流方便旗、走国际主航线、接受国际保赔协会集团承保、能正常使用苏伊士与巴拿马运河。这套体系下的运力,就是货主眼中的“安全运力”。另一端是影子船队市场。它们进不了鹿特丹、休斯敦、新加坡的主流码头,拿不到保险,过苏伊士要面对更严格的临检,很多时候只能在马来西亚、斯里兰卡外海做船对船过驳(STS)。
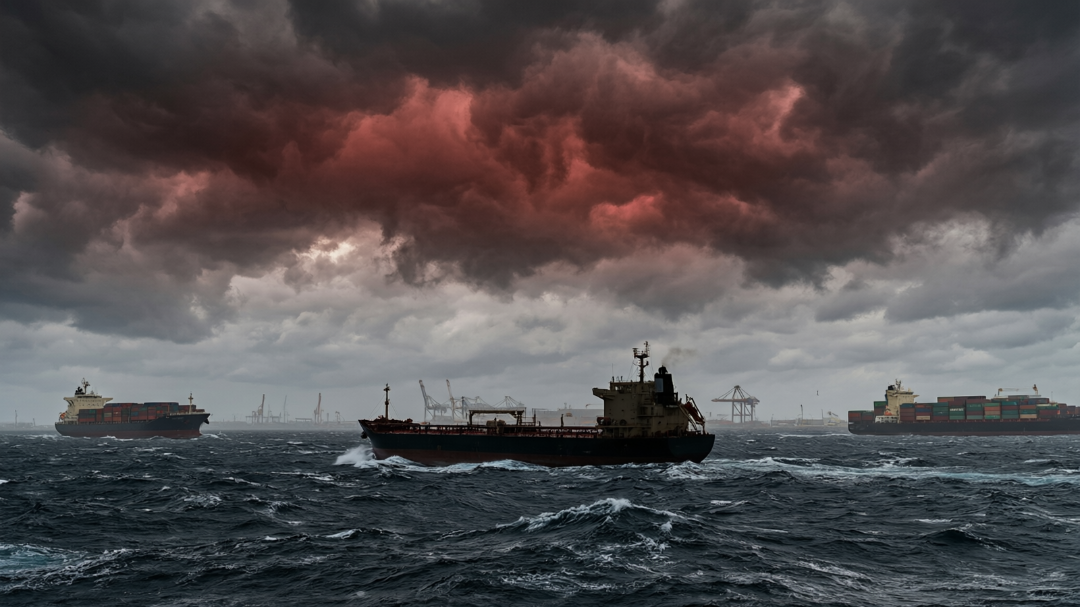
把这两套体系隔开的那堵墙,正是西方制裁。
制裁存在一天,影子船队的船就等于不存在于“合规可用运力池”;而全球油轮名义供给里,有约15%-20%是被这堵墙关在外面的。合规船东过去两年享受的超额利润,本质上就是“有效运力被人为收紧”带来的制度红利。
如果说影子船队消息是今天的炸弹,那么地缘冲突就是过去一段时间把股价提前推上高位,让炸弹落下时杀伤力倍增的那根导火索。霍尔木兹与红海“双海峡危机”的持续发酵直接支撑了超高运价:VLCC中东-中国航线(TD3C)的TCE(等价期租租金)2026年一路走高,9月甚至突破了100万美元/天,是美伊冲突爆发前的4倍以上。航运股因此成为了2026年全球最热门的投资板块之一。
但是随着制裁进入“讨论松绑”阶段,市场会立刻做两件事:
重估合规船东的运力溢价——如果数百艘影子油轮被“重新合法化”,等于突然向紧平衡市场砸下一块供给巨石,100万美元/天的TCE不可持续;
重估盈利的持续性——高运价维持时间被打短,市场给油轮股的周期顶部估值就要收缩。
这就是今天航运股剧烈下跌的本质——不是业绩变差,是“信仰”被动摇。
10月15日影子船队消息一出,剧本立刻反转:如果特朗普政府真的松绑俄、伊制裁,意味着地缘博弈本身存在“交易缓和”的选项;那么“高保险费+绕航+有效运力进一步收缩”的逻辑就被削弱。前期因地缘冲突涨上去的涨幅,当天就要还回来——典型的“利好出尽+利空突袭”双杀。
这也是为什么今天跌停的清一色是油轮船东,而港口股(上港集团、青岛港等)跌幅明显较小——港口的核心逻辑是吞吐量与费率,和“制裁-影子船队-运价”这条链条关联度最弱。