一中国船东杀入VLCC赛道!这波罕见牛市还能走多久?
来源:
2026-09-24
据《贸易风》报道,浙江长昌海运已收购阿布扎比船东Al Seer Marine出售的32.1万载重吨的“Twin Pollux”号(现更名为“CC Pacific”号,2014年建造),借此正式进军超大型油轮(VLCC)市场,交易价格尚未披露。
长昌海运旗下船队此前以散货船和MR油轮为主,而这艘船将成为其首艘VLCC。据VesselsValue估算,该船当前价值1.47亿美元。
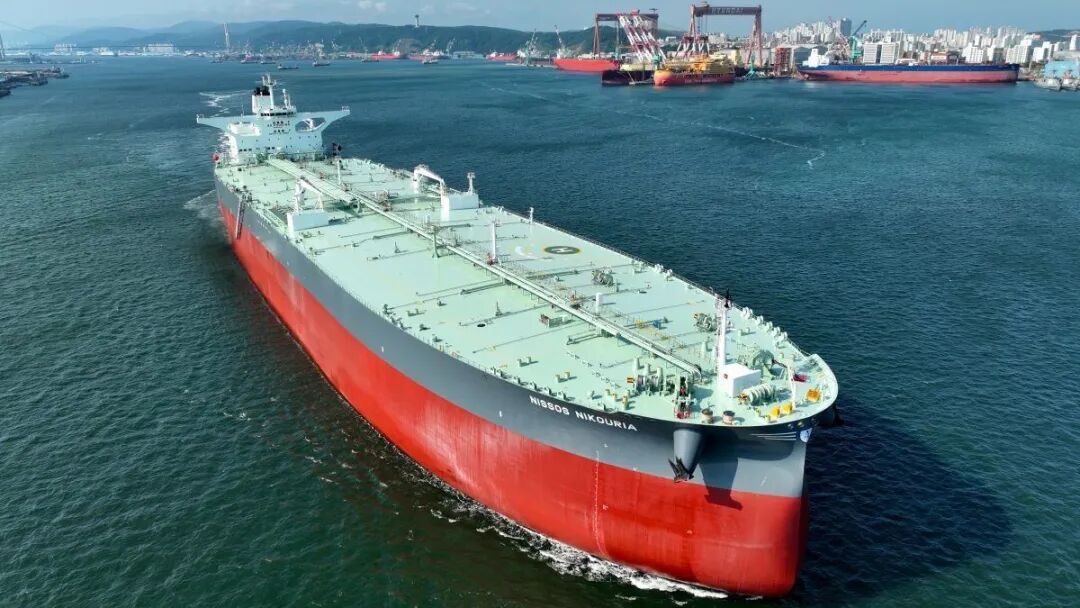
长昌海运此时切入VLCC市场,正值全球超大型油轮市场快速扩张,而地缘政治局势无疑成为推动本轮VLCC市场上涨的核心因素——随着美伊冲突影响向航运市场外溢,VLCC的租船费率已飙升至前所未有的水平。船舶经纪公司BRS在最新周报中表示,中东湾至中国的VLCC航线(TD3C)日租金已飙升至惊人的近125万美元。
VLCC运价的持续飙升,也进一步点燃了船东扩充运力的热情。甚至连二手VLCC市场也出现罕见行情,15年船龄、已显老旧的VLCC售价都一度超过新造船价格。
今年以来,油轮船东已下达创纪录数量的VLCC新船订单,越来越多船东和航运企业开始加码布局,甚至重新进入这一细分市场。除长昌海运外,托克集团(Trafigura)、川崎汽船(K Line)、扬子江海事,以及韩国的泛洋海运(Pan Ocean)、长锦商船(Sinokor)等企业近一年也纷纷大力涉足VLCC市场。
据分析机构Veson Nautical数据,VLCC手持订单今年增势惊人,年初至今同比增长358%。2025年9月,新船订单与现有船队之比为15%,而一年后的2026年9月,这一比例已达到现有运营船队的38%。
VLCC市场今年的这轮狂热行情,也让行业开始关注一个更深层的问题:这究竟是又一轮注定崩盘的暴涨,还是地缘政治扰动已足以改变船舶的有效供给,从而使收益在2027年乃至更长时间内维持高位?
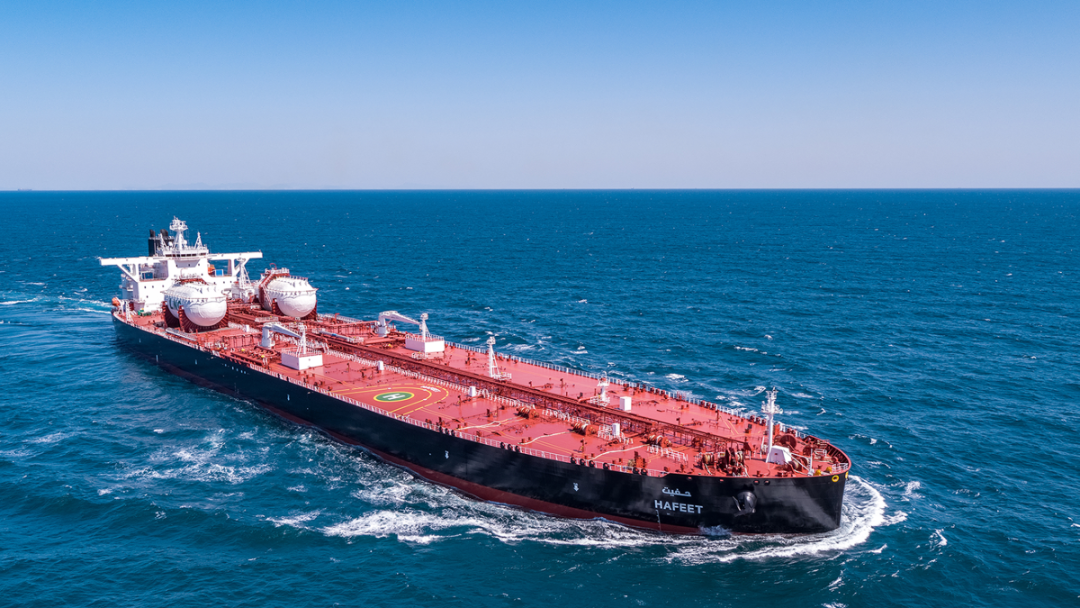
摩根士丹利(Morgan Stanley)坚定地站在后者阵营。其近期报告《油轮与燃料:黄金时代》(Tanker & Fuel: A Golden Age)认为,VLCC有效供给可能到2027年以后仍保持紧张,并预测两年期VLCC期租费率还有20%至30%的上行空间。该行指出,船队老龄化、航程拉长、浮舱储油以及各类扰动正在吸收运力。
经纪机构BRS也认为,“油轮收益在未来一段时间内应仍获支撑”。该机构还测算,2027-2028年潜在的库存重建规模可能超过17亿桶,这将带来可观的运输需求。
Sentosa Shipbrokers在大西洋市场也发现了类似支撑因素,得出的结论是市场“似乎还有进一步上行的空间”。亚洲炼油商正从西非、美湾等地寻求替代原油货源,这拉长了航程,而与此同时,压载驶往这些装货区域的船舶却寥寥无几。
挪威船级社(DNV)也对VLCC市场看涨。DNV油轮业务全球总监Catrine Vestereng预计市场将强势延续至2027年,理由是即便当前战争和地缘政治扰动导致的油轮航线变化结束,贸易格局也需要时间才能回归常态。
而在看空市场的人的眼里,VLCC收益站得越高,维持高位所需的支撑就越强,一旦供需或地缘政治出现变化,市场回调压力也将随之加大。
BRS自身也预计市场将大幅回归常态。其最新收益预测图表显示,油轮收益将在2027年和2028年大幅回落,尽管按历史标准衡量仍属健康水平。因此,BRS的看涨论点并非认为百万美元级收益会持续,而是认为最终的着陆水平可能远强于以往周期。
Breakwave Advisors在长期前景上则更为明确地持谨慎态度。其最新报告将当前油轮市场的动能、情绪和基本面评为积极,但警告称运费暴涨已引发大量船舶订造。该公司预计长期将出现明显的负向失衡,最终导致行业下行周期。
Veson Nautical认为,受船厂产能和设备供应不足影响,新船订造将陷入停滞。该机构估值与分析副总裁Matthew Freeman指出,中韩日三国的所有主要船厂都已非常接近最大产能,而这意味着交付船位已排满至2030年。即便船东能在2030年前找到交付船位,管道系统等设备也存在短缺。