真的需要这么多新船?全球造船订单又创历史新高
来源:
2026-11-04
全球造船业正迎来新一轮扩张周期。随着新船订单持续增加,全球手持订单量已经超过2008年金融危机前的历史峰值。与此同时,船厂产量预计将在未来两年大幅攀升,中国船企更是在这轮扩张中占据主导地位。
不过,在订单增长与产能扩张的背后,也开始出现新的隐忧:当大量新船陆续交付,全球航运市场能否消化新增运力?
手持订单突破2008年历史峰值
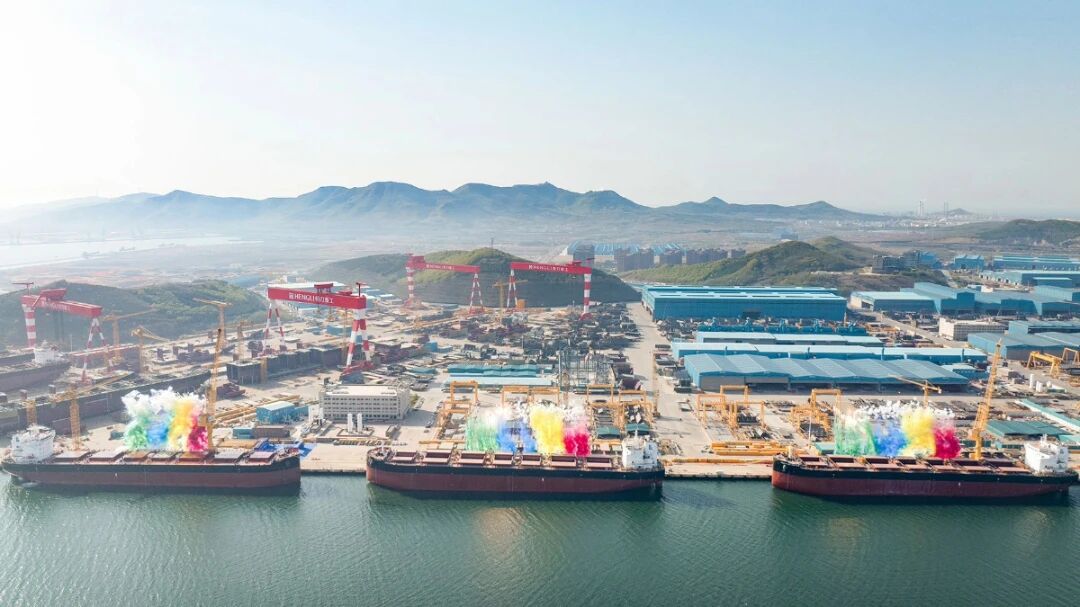
克拉克森研究(Clarksons Research)最新数据显示,今年10月,全球手持订单量达2.26亿修正总吨(CGT),超过2008年9月创下的2.255亿修正总吨的历史纪录。目前订单总额约为7000亿美元,过去一年增长24%,更是达到2020年水平的三倍。
订单增长还将转化为未来几年的集中交付。克拉克森预计,2027年全球新船交付量将达到6400万修正总吨,同比增长约24%,比2010年创下的5500万修正总吨历史峰值高出18%。而到2028年交付量有望进一步升至7200万修正总吨。
不过,与2008年相比,此轮造船周期的市场结构已经发生明显变化。
按总吨计算,目前全球手持订单相当于现有船队规模的约25%,远低于2008年的53%;按载重吨计算,当前订单规模约为6.01亿载重吨,也低于2008年的6.57亿载重吨。
船型结构的变化同样值得关注。按照修正总吨计算,目前,集装箱船占全球手持订单的31%,接近2008年时的两倍;气体运输船占比从5%升至15%,而散货船占比则从31%降至17%。此外,具备替代燃料使用能力的船舶占比已达43%,而2008年这一比例仅为2%。
这意味着,尽管当前造船订单总量已经超过上一轮高峰,但不能简单将其视为2008年造船热潮的重演。
中国船厂扩产速度加快
这轮造船扩张中,中国船厂的市场地位进一步提升。
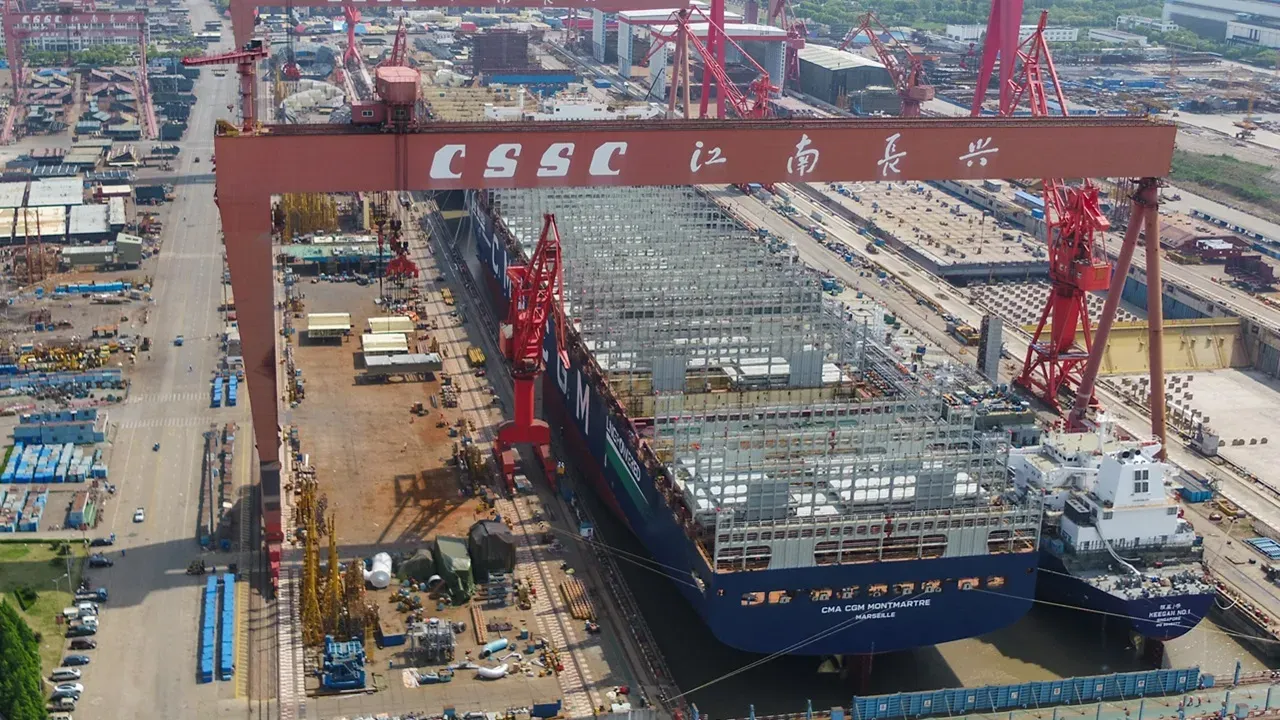
克拉克森数据显示,中国船厂目前占据全球手持订单的68%,约为2008年时的两倍,并贡献了今年全球约60%的造船产量。相比之下,韩国和日本船厂的手持订单份额分别降至17%和约8%。
其中,恒力重工的扩张尤为引人关注。这家于2022年重新进入造船业务的企业,目前手持订单已经达到485艘,跃居全球单体船厂排名首位。
船舶经纪公司Affinity分析师在近期报告中指出,恒力今年以来接获的船舶订单接近400艘,这一规模在全球造船业历史上都相当罕见。随着资金持续流入,该船厂预计还将进一步投资扩产。
中国船厂的扩张并不局限于头部企业。营口、南通等地的新造船设施陆续出现(营口华银船业和芜船(南通)船舶制造有限公司),一些此前停摆的船厂也重新恢复生产。克拉克森目前跟踪全球约225个造船扩建项目,其中超过四分之三位于中国。
尽管如此,当前全球活跃船厂数量约为500家,仍只有2008年约1000家的一半。这也说明,本轮扩张不仅体现为现有船厂增加产能,还包括部分停摆设施重新投入运营,以及新进入者参与市场竞争。
产能扩张的速度已经开始引起业内关注。根据波罗的海国际航运公会(BIMCO)的数据,中国船厂2028年计划交付量将达到4400万修正总吨,接近2025年2270万修正总吨的两倍。为完成现有订单,中国船厂或需在未来两年显著提高生产效率和交付能力。
但BIMCO同时提醒,如果未来新船订造速度放缓,当前大规模扩产可能导致部分船厂产能利用率下降。
新船集中交付,航运市场能否消化?
与造船厂扩产同步增长的,是未来航运市场的新增运力压力。不过,不同船型面临的供需情况并不相同。
集装箱船市场已经出现较为明确的供给压力信号。
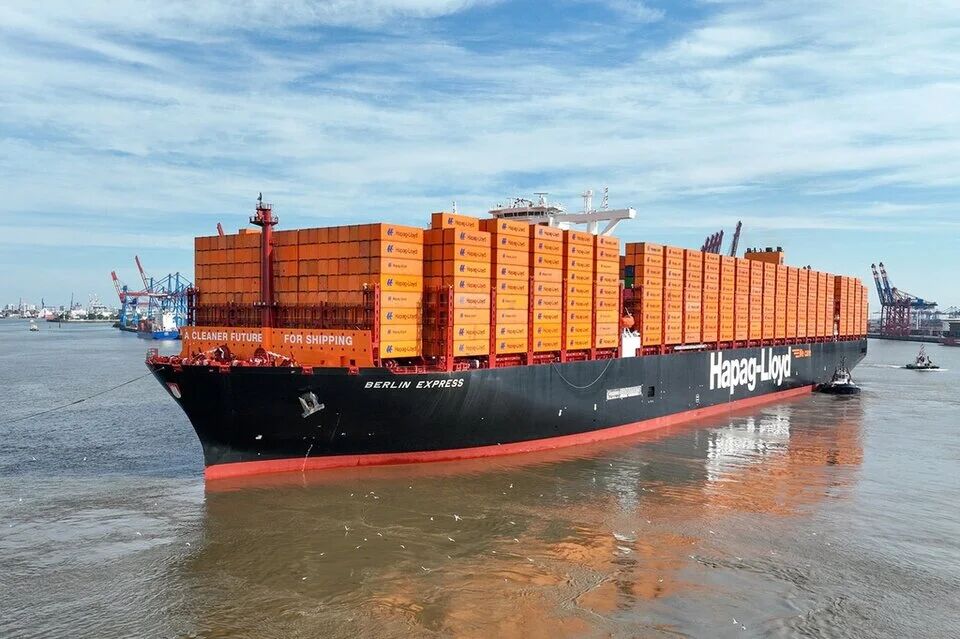
根据BIMCO数据,全球集装箱船队规模已达到约3400万TEU,手持订单超过1400万TEU,相当于现有船队运力的约42%。BIMCO预计,全球集装箱船队运力将在2026年增长4.6%,2027年进一步增长9%。
相比之下,全球集装箱货运量在2026年前七个月同比增长5.1%。虽然目前货量增长以及红海绕航、港口拥堵等因素仍在消化新增运力,但随着新船陆续交付,供需平衡可能在2027年面临更大压力。
苏伊士运河能否恢复正常通航,也是影响未来运力供需的重要变量。一旦红海航线恢复正常,船舶可以通过缩短航程、提高周转效率,在不增加船队规模的情况下完成更多运输任务。
BIMCO测算,如果2027年苏伊士运河航线逐步恢复正常,船舶需求增速可能比当前预测低约5%;如果航线完全恢复正常,船舶需求可能比继续绕行好望角的情景低约10%。在新船交付增加的同时,原本被绕航占用的有效运力也可能重新释放,进一步加剧市场竞争。
干散货船市场则呈现出另一种情况。
船舶经纪机构MSI近期分析指出,2023-2026年干散货船订造量已经超过船队更新和贸易增长所能解释的基本需求。如果要在2026年至2029年消化这批订单,全球干散货运输需求年均增速需要超过5.3%,但MSI目前对同期需求增长的预测仅约为2.7%。
这意味着,当前干散货船订造活动可能已经超出市场基本需求,部分订单带有较强的投机性。
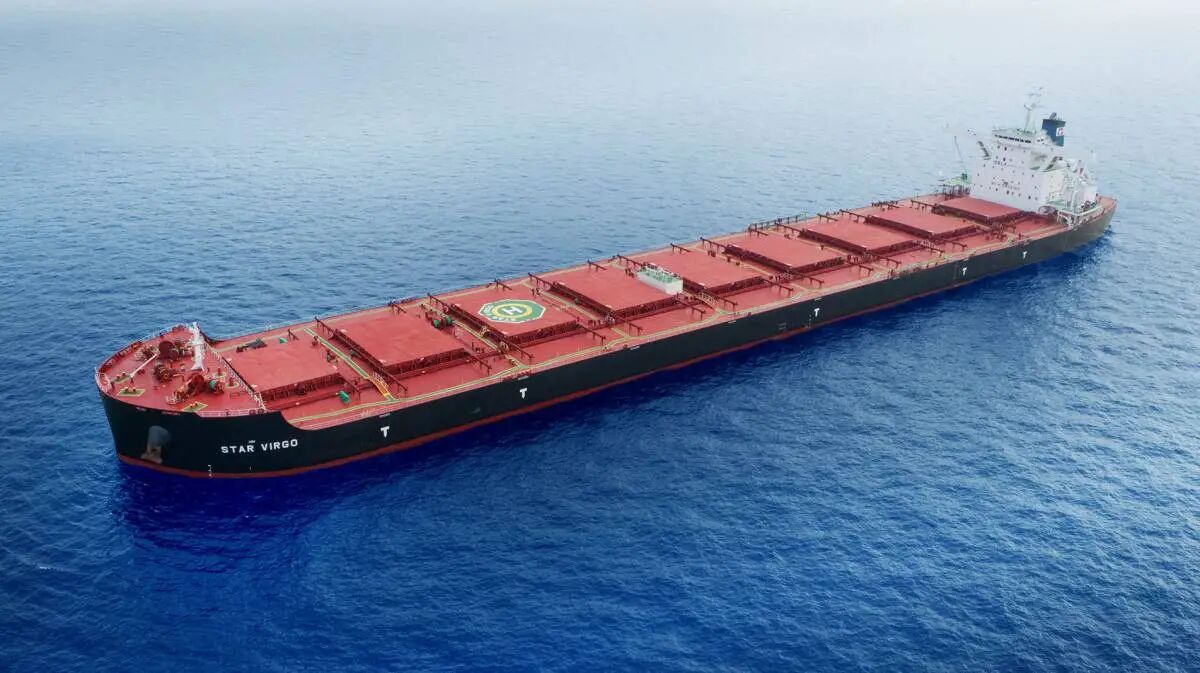
MSI将船东订造动机分为船队更新、满足贸易增长,以及基于市场预期和市场份额考虑的额外订造。其中,前两者属于维持现有市场和满足长期需求的基本需要,而第三类订单更容易推动市场周期波动。回顾2004年至2008年的干散货船订造热潮,大量新船交付与金融危机后需求走弱叠加,最终导致市场出现严重运力过剩。
油轮市场则需要结合船队老龄化和地缘政治因素综合判断。
船舶经纪机构Banchero Costa数据显示,2026年1月至9月,全球船东共订造267艘油轮,总载重吨达到6700万DWT,同比增长267.7%,已经超过2025年全年的油轮订单量。与此同时,全球在营油轮船队中,船龄超过15年的运力占比超过47.5%,船龄超过20年的比例接近21%。
因此,油轮新船订造增长并不完全意味着船东在扩大运力,船队更新需求同样是推动订单增长的重要因素。
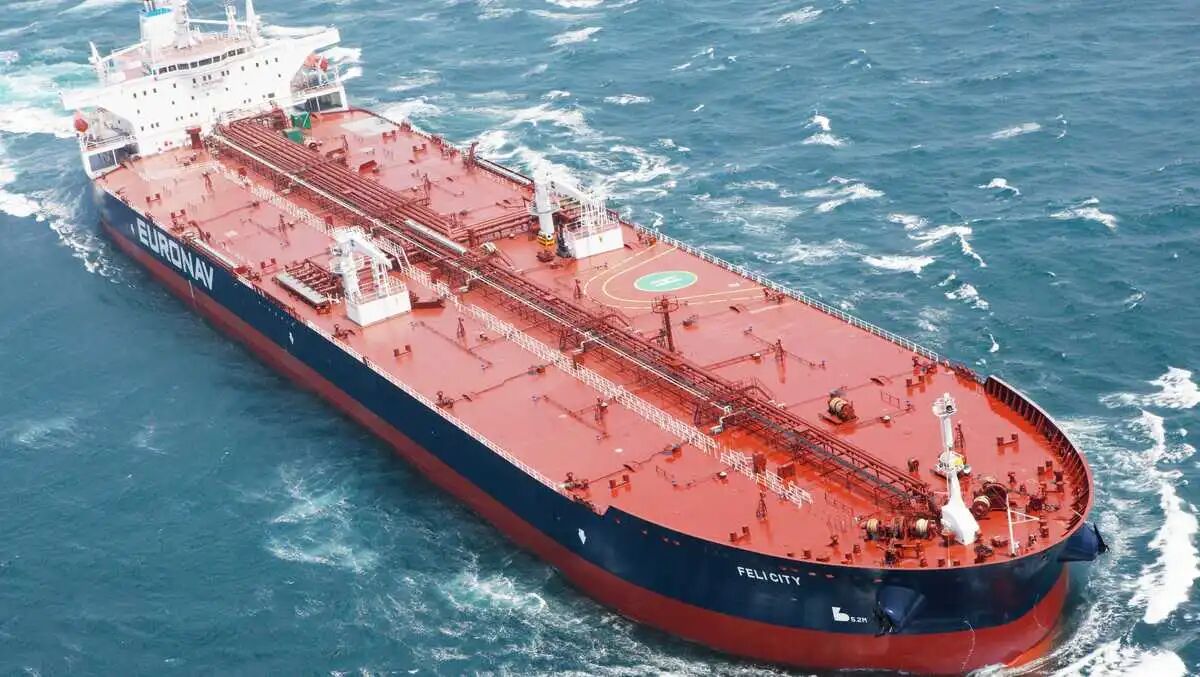
近年地缘政治冲突、制裁以及贸易流向变化,也重塑了全球原油运输格局。部分原本较短的运输航线被拉长,同样数量的原油需要占用更多船舶运力,推高了吨海里需求,也带动油轮运价和船东收益大幅上涨。在船队更新需求与市场盈利改善的双重推动下,船东订造新船的意愿进一步增强。
据Hartland统计,2028年、2029年每年将有超过100艘VLCC交付,手持订单319艘、相当于现役船队34%。而今年1-9月全球仅拆解4艘VLCC,同期新订单却有172艘。
但DNV也对未来市场提出警示,即一旦冲突缓和、航线恢复,当前被拉长的吨海里需求可能回落。此外,若目前大量处于制裁贸易体系中的老旧油轮重新进入主流市场,也可能给未来供需平衡带来额外压力。