海运两线告急!集运运价飙升200%,VLCC日租金冲破124万美元!
来源:
2026-09-22
全球航运市场正面临新一轮严重扰动。集装箱海运运价飙升201%,正接近2021年集装箱短缺危机期间的历史峰值;与此同时,超大型原油运输船(VLCC)日租金已突破124万美元,创下前所未有的纪录。
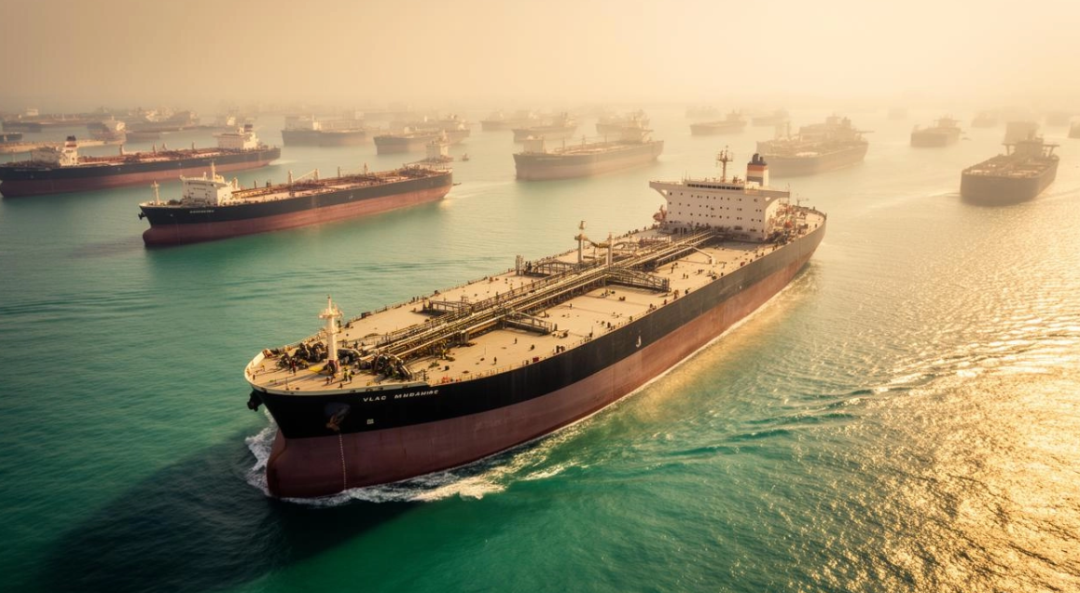
美国银行(Bank of America)零售分析师Lorraine Hutchinson在最新研究笔记中警告,集装箱海运运价已跃升201%,接近2021年集装箱短缺期间250%的峰值涨幅。Hutchinson表示,多数合同在春季锁定价格,但市场正密切关注使用即期运价的企业,这可能成为2027年的潜在逆风。
船舶经纪公司Gibson的数据显示,随着霍尔木兹海峡和曼德海峡地缘政治紧张持续升级,VLCC市场运价已飙升至前所未有的水平。波罗的海交易所9月18日评估显示,中东至中国TD3C航线VLCC日租金升至1,241,097美元,处于历史罕见高位。在大西洋市场,西非至中国TD15航线录得约527,477美元的往返平均日等价期租租金(TCE),而美国墨西哥湾至中国TD22航线约为400,265美元。
据《华尔街日报》援引海事情报公司Windward的数据,本月从波斯湾装载并穿越霍尔木兹海峡的VLCC日租金一度超过100万美元。在某些航次中,运费相当于每桶约26美元,约为当前每桶约100美元原油价格的四分之一。
油轮紧张已蔓延至中东以外。Clarksons Research数据显示,截至上周四,全球VLCC平均日收益升至约651,000美元,一周内接近翻倍。无需经过霍尔木兹海峡的西非至亚洲航线也同步涨价,表明问题已从单一地区的战争风险溢价,演变为全球可用船舶不足的结构性问题。
备选航线进一步吞噬运力
为维持出口,沙特阿美正从波斯湾拉斯坦努拉港装运更多原油,穿越霍尔木兹海峡,然后在阿曼苏哈尔附近进行船对船(STS)转运。相关贸易消息人士称,沙特已安排约6000万桶原油在9月和10月采用这一模式,平均约为每天100万至150万桶。
这一做法解决了原油供应问题,却加剧了船舶运力压力。正常情况下,一艘VLCC可在沙特港口装载后直接驶往亚洲;如今部分船舶必须执行从波斯湾到阿曼的短途穿梭运输,再由另一艘船舶将货物运往最终目的地。这意味着同样数量的原油需要更多船舶和更长航行时间。
Clarksons Research数据显示,在全球约900艘VLCC船队中,目前约15%聚集在阿曼附近水域。Kpler分析师指出,当地进一步扩大船对船转运支持的能力已经有限。
与此同时,红海同样在消耗油轮运力。胡塞武装近期扩大了在也门红海沿岸的控制范围,促使悬挂沙特国旗的船舶减少通过连接红海和亚丁湾的曼德海峡。部分船舶选择绕行南非好望角,使航程增加约两周。Windward估计,绕行好望角的额外成本约为每艘船100万美元。更重要的是,同一航次多花两周,意味着市场失去了一艘本可在该时段重新装货的油轮。
集装箱与干散货市场同步承压
集装箱运价并非孤立上涨。追踪多种船型运价的波罗的海干散货指数已升至2023年12月以来最高水平,涵盖好望角型、巴拿马型和灵便型船舶。航运研究公司Thurlestone Shipping分析师将当前局面形容为“完美风暴”,指出船舶供应收紧,加上两个洋盆需求同时激增,是运价大幅上涨的核心驱动因素。
分析师警告,如果当前运价冲击持续,将把运输成本压力带入2027年合同谈判周期。随着企业面临更高运输成本,它们将面临更大压力把成本转嫁给消费者,这将对通胀轨迹产生实质性影响。
沙特阿拉伯目前正竞相修复东西向管道,市场信号显示部分产能可能数日内恢复。如果延布恢复装载,沙特对霍尔木兹海峡过境和阿曼船对船转运的依赖将下降。然而,运价能否迅速正常化仍不确定——大量船舶已经改变航线,一些VLCC仍部署在霍尔木兹海峡外的穿梭运输中,红海安全风险也未消失。即使管道逐步恢复,船舶也必须完成当前航次后才能返回传统贸易路线,这使油轮供需再平衡存在时滞。
从市场反馈看,这轮行情已不只是单一板块的运价反弹,而是地缘风险、船舶绕航和船对船转运叠加下的全球性运力紧张。集装箱、油轮和干散货市场同步走高,说明压力正沿供应链多环节传导。沙特管道修复虽带来一定缓和预期,但被占用的运力和尚未解除的红海风险,仍将影响市场回归正常的节奏。后续运价能否回落,取决于地缘局势、运力回流和供需再平衡进度。