国航远洋募资7亿元,首次布局油轮和重吊船!
来源:
2026-09-23
伴随资本路径的切换,国航远洋的业务重心正从单一干散货转向“油散双轮”。
9月21日,福建国航远洋运输(集团)股份有限公司(以下简称“国航远洋”或“公司”)公告称,宣布终止筹划发行H股并在香港联交所主板上市,转而改为向特定对象发行A股股票募集资金。
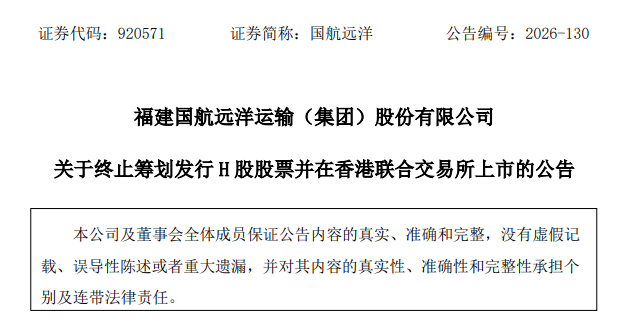
国航远洋此前于2025年12月1日宣布正式启动H股赴港上市筹划工作。然而,结合外部宏观环境、资本市场环境及公司战略发展规划,公司决定终止上述H股上市筹划,改为向特定对象发行A股股票募集资金,以推进业务战略实施、提高综合竞争力、优化资本结构。
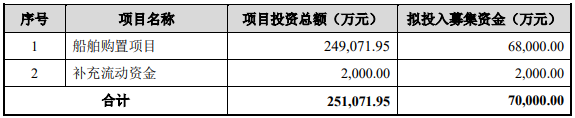
同日,国航远洋发布公告宣布向特定对象发行股票募集资金总额不超过人民币7亿元。其中,6.8亿元拟投向总投资额约为24.91亿元的船舶购置项目,用于建造3艘6.2万吨级多用途重吊船及3艘11.5万吨级LR2远程运输油轮;其余2000万元用于补充流动资金。
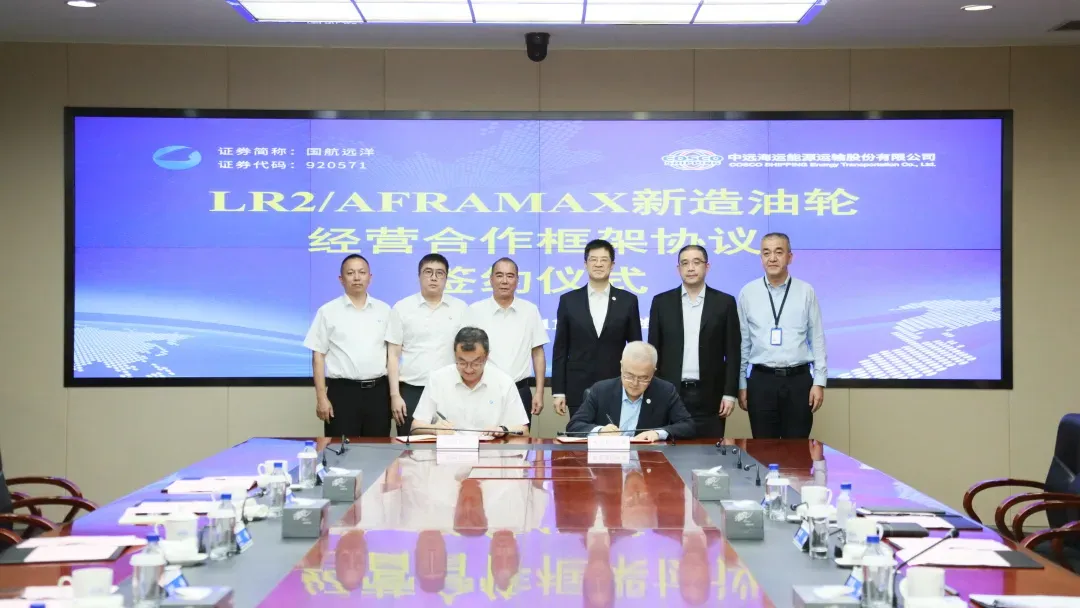
在融资方案调整前夕,国航远洋已在业务布局上先行落子。9月11日,该公司与中远海运能源运输股份有限公司(简称“中远海能”)签署合作框架协议,双方将深化长期战略合作,开启新造油轮联合经营合作新篇章。这标志着国航远洋首次切入远程运输油轮细分赛道,公司业务版图正式从“纯散货”迈向“油散双轮驱动”。
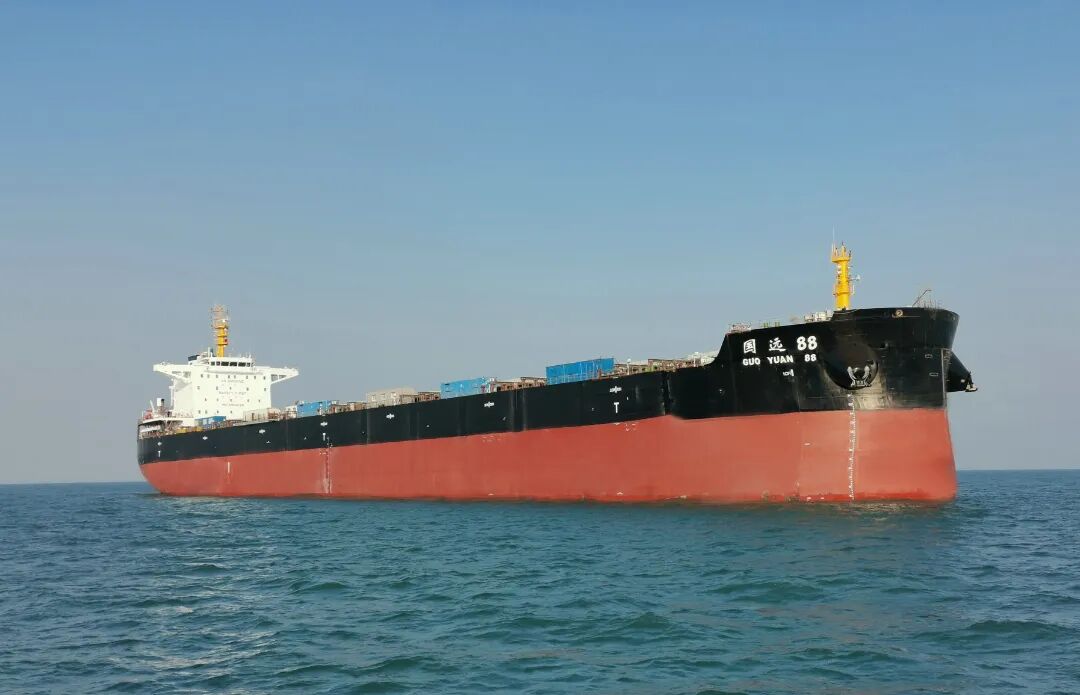
国航远洋成立于2001年4月,主要从事国际远洋、国内沿海和长江中下游航线的干散货运输业务,是国内干散货运输的大型上市航运企业之一。其现有船队以巴拿马型、灵便型干散货船为主,而本次拟建造的3艘多用途重吊船和3艘LR2远程运输油轮,恰好对应公司船队结构中的两块空白。
全球风电产业高速发展,正在重塑航运需求结构。据全球风能理事会(GWEC)《2026全球风能报告》,2025年全球风电新增装机达164.6GW,同比大增40.4%,预计2030年将达211.8GW。随着风电设备跨境出口规模持续走高,风电叶片、大型钢结构、成套工程机械等超长超重货物的跨境物流需求加快释放,但具备自装卸功能的专业运输船舶供给仍存在明显缺口。国航远洋表示,若缺乏此类特种运力,公司将错失高端运输市场的结构性红利,业务板块的有效延伸也将受到制约。
而当前国航远洋现有船队以传统干散货船为主,缺少适配超大件特种货载的多用途船型,难以承接单件超百吨的风电塔筒、核电设备等高端货源。本次拟新造的3艘多用途重吊船利用项目货出口与干散货进口双向重载优势,将业务从传统干散货延伸至高端制造出海赛道,形成“干散货稳基本盘、项目货拓增量”的双轮驱动。
能源液货方面,市场对节能高效、多工况适配的中大型远程油轮的需求日益迫切。据克拉克森统计,2025年全球原油轮需求约3.35亿DWT,同比增长1.7%,成品油轮需求约1.1亿DWT,同比下降2.6%,其中,LR2型油轮需求增长2.8%。国航远洋表示,面对全球能源贸易格局的优化,若不能及时布局LR2型油轮,不仅无法承接跨境原油及成品油的刚性流通需求,更难以在未来日益严格的碳排放法规下保持竞争优势。
从油运市场来看,受贸易格局变化、地缘政治扰动、航程拉长带动吨海里需求增长等多重因素影响,油轮运费大幅上涨。波罗的海交易所9月18日最新数据显示,中东—中国TD3C航线VLCC日租金升至约124万美元,处于历史罕见高位。
正是油运市场这样的高景气,为国航远洋切入该赛道打开难得的时间窗口。目前,相关航线日收益短期内快速上扬,海内外头部油运企业业绩普遍迎来爆发。其中,中远海能、招商轮船等国内航运龙头上半年业绩大幅增长,特别是招商轮船今年上半年的归母净利润同比增长227.57%。多家海外船东也交出了史上最强业绩,油运板块正迎来新一轮盈利上行周期。
这3艘LR2型远程运输油轮将切入全球能源运输。依托LR2原油与成品油兼用的经营弹性,国航远洋表示将在干散货主业之外新增一条可穿越周期的能源运输业务线,对冲单一航运板块波动。
本次改道A股定增募资,成为国航远洋战略调整的关键一步。公司将募集资金投向多用途重吊船与LR2油轮,后续依托多船型周期互补与新船节能降耗的双重优势,国航远洋将得以对冲行业运价剧烈波动、锁定长期稳定收益并提升核心竞争力。这是其必然的战略选择。